

Renda fixa também tem impacto?
O impacto positivo é uma característica que pode estar conectada a qualquer tipo de investimento

Todos os conteúdos
0
Quem abriu o caminho agora caminha junto: a parceria entre Kria e SMU
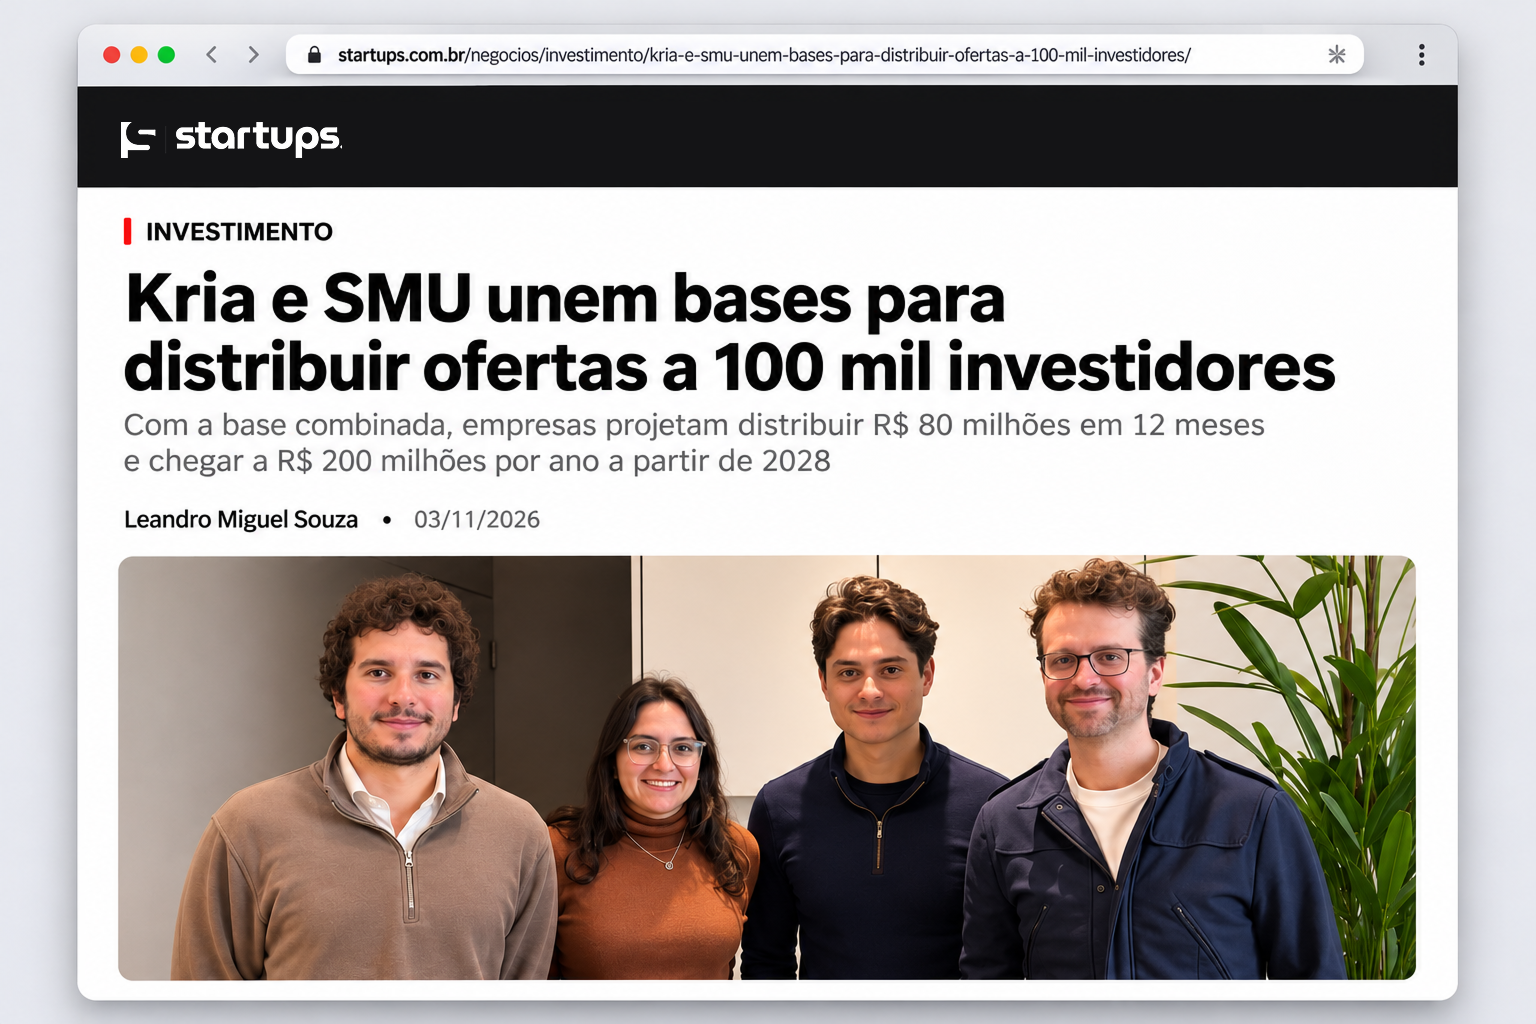
Há 12 anos, o Kria e a SMU Investimentos foram pioneiros na democratização do mercado de capitais através do crowdfunding de investimentos. Hoje, temos orgulho de compartilhar que quem abriu o caminho agora caminha junto:
Fechamos uma parceria com a SMU que, a partir de agora, passará a atuar através de nossa Plataforma, concentrando suas atividades na originação e divulgação de ofertas para sua base de 40 mil investidores, que passarão a investir por meio do Kria.
Juntos, somamos 100 mil investidores cadastrados, que terão acesso a uma esteira maior de oportunidades, criteriosamente selecionadas e estruturadas, com a infraestrutura proprietária do Kria para consolidação e acompanhamento de carteira. Com uma base maior de distribuição, nossa comunidade se torna ainda mais atraente para as melhores operações de investimento e as ofertas são concluídas com mais velocidade.
Há alguns anos, disputávamos (amigavelmente, claro) com a SMU o título de quem havia sido a primeira plataforma de investimentos digitais do país: o Kria (então Broota) ou a Start me Up. Juntos, abrimos caminho para um novo mercado, com mais de 150 ofertas de investimento somadas — do equity à renda fixa.
O mercado que inauguramos cresceu mais de 15 vezes nos últimos três anos, de R$ 240 milhões em 2022 para R$ 3,8 bilhões em 2025, e já soma R$ 2,1 bilhões no primeiro semestre de 2026 (alta de 75% sobre o mesmo período do ano anterior), segundo dados da CVM.
Além disso, a reforma da Resolução CVM 88, hoje em consulta pública, prevê ampliar o limite por oferta para até R$ 50 milhões, acabar com o teto de faturamento das emissoras, incluir as securitizadoras no modelo e flexibilizar as transações secundárias — mudanças com potencial de acelerar ainda mais esse crescimento.
Estamos muito entusiasmados em entrar nesse novo momento de mercado e do Kria com essa parceria.
Se Kria ou SMU chegou primeiro, não importa. Importa onde chegaremos juntos.
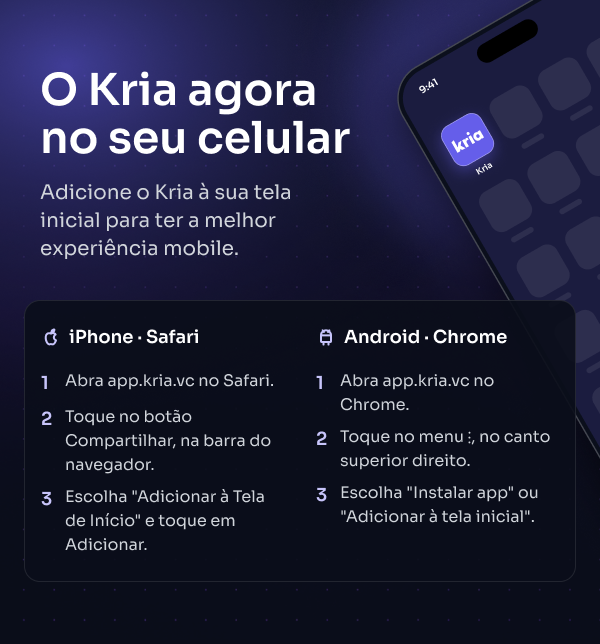
Agradecemos a todos que fizeram parte do Kria até aqui, e celebramos a parceria com a SMU com (mais uma) novidade: à partir de agora, acompanhar o seu portfólio e investir será ainda mais fácil - o Kria chegou pro celular, em um app que facilitará sua gestão de carteira e acesso a novos investimentos.
0
Renda fixa também tem impacto?
Quando falamos em investimento de impacto, é comum pensarmos primeiro em participações em empresas que desenvolvem soluções para desafios sociais ou ambientais.
Mas o impacto não está necessariamente ligado a uma classe específica de ativo. Ele pode estar presente em diferentes tipos de investimentos e a renda fixa é um bom exemplo disso.
Mais do que apenas títulos financeiros, investimentos em renda fixa privada representam uma forma de direcionar recursos para projetos, empresas e atividades da economia real. Em alguns casos, esse capital pode contribuir para expandir serviços essenciais, financiar infraestrutura ou viabilizar a construção de moradias para milhares de famílias.
É o caso, por exemplo, do CRI Origem, atual oportunidade disponível no Kria, cujos recursos estão ligados ao desenvolvimento de empreendimentos enquadrados no programa Minha Casa, Minha Vida.
Na News de hoje, vamos explorar como a renda fixa também pode ser um instrumento de impacto e de que forma o mercado de capitais pode contribuir para ampliar o acesso à moradia no Brasil.
Então prepare o café e venha com a gente.
Impacto não é uma classe de ativo

Um investimento não gera impacto apenas porque é classificado como equity, renda fixa, fundo ou título estruturado.
O que importa é o destino do recurso e a transformação atrelada a ele:
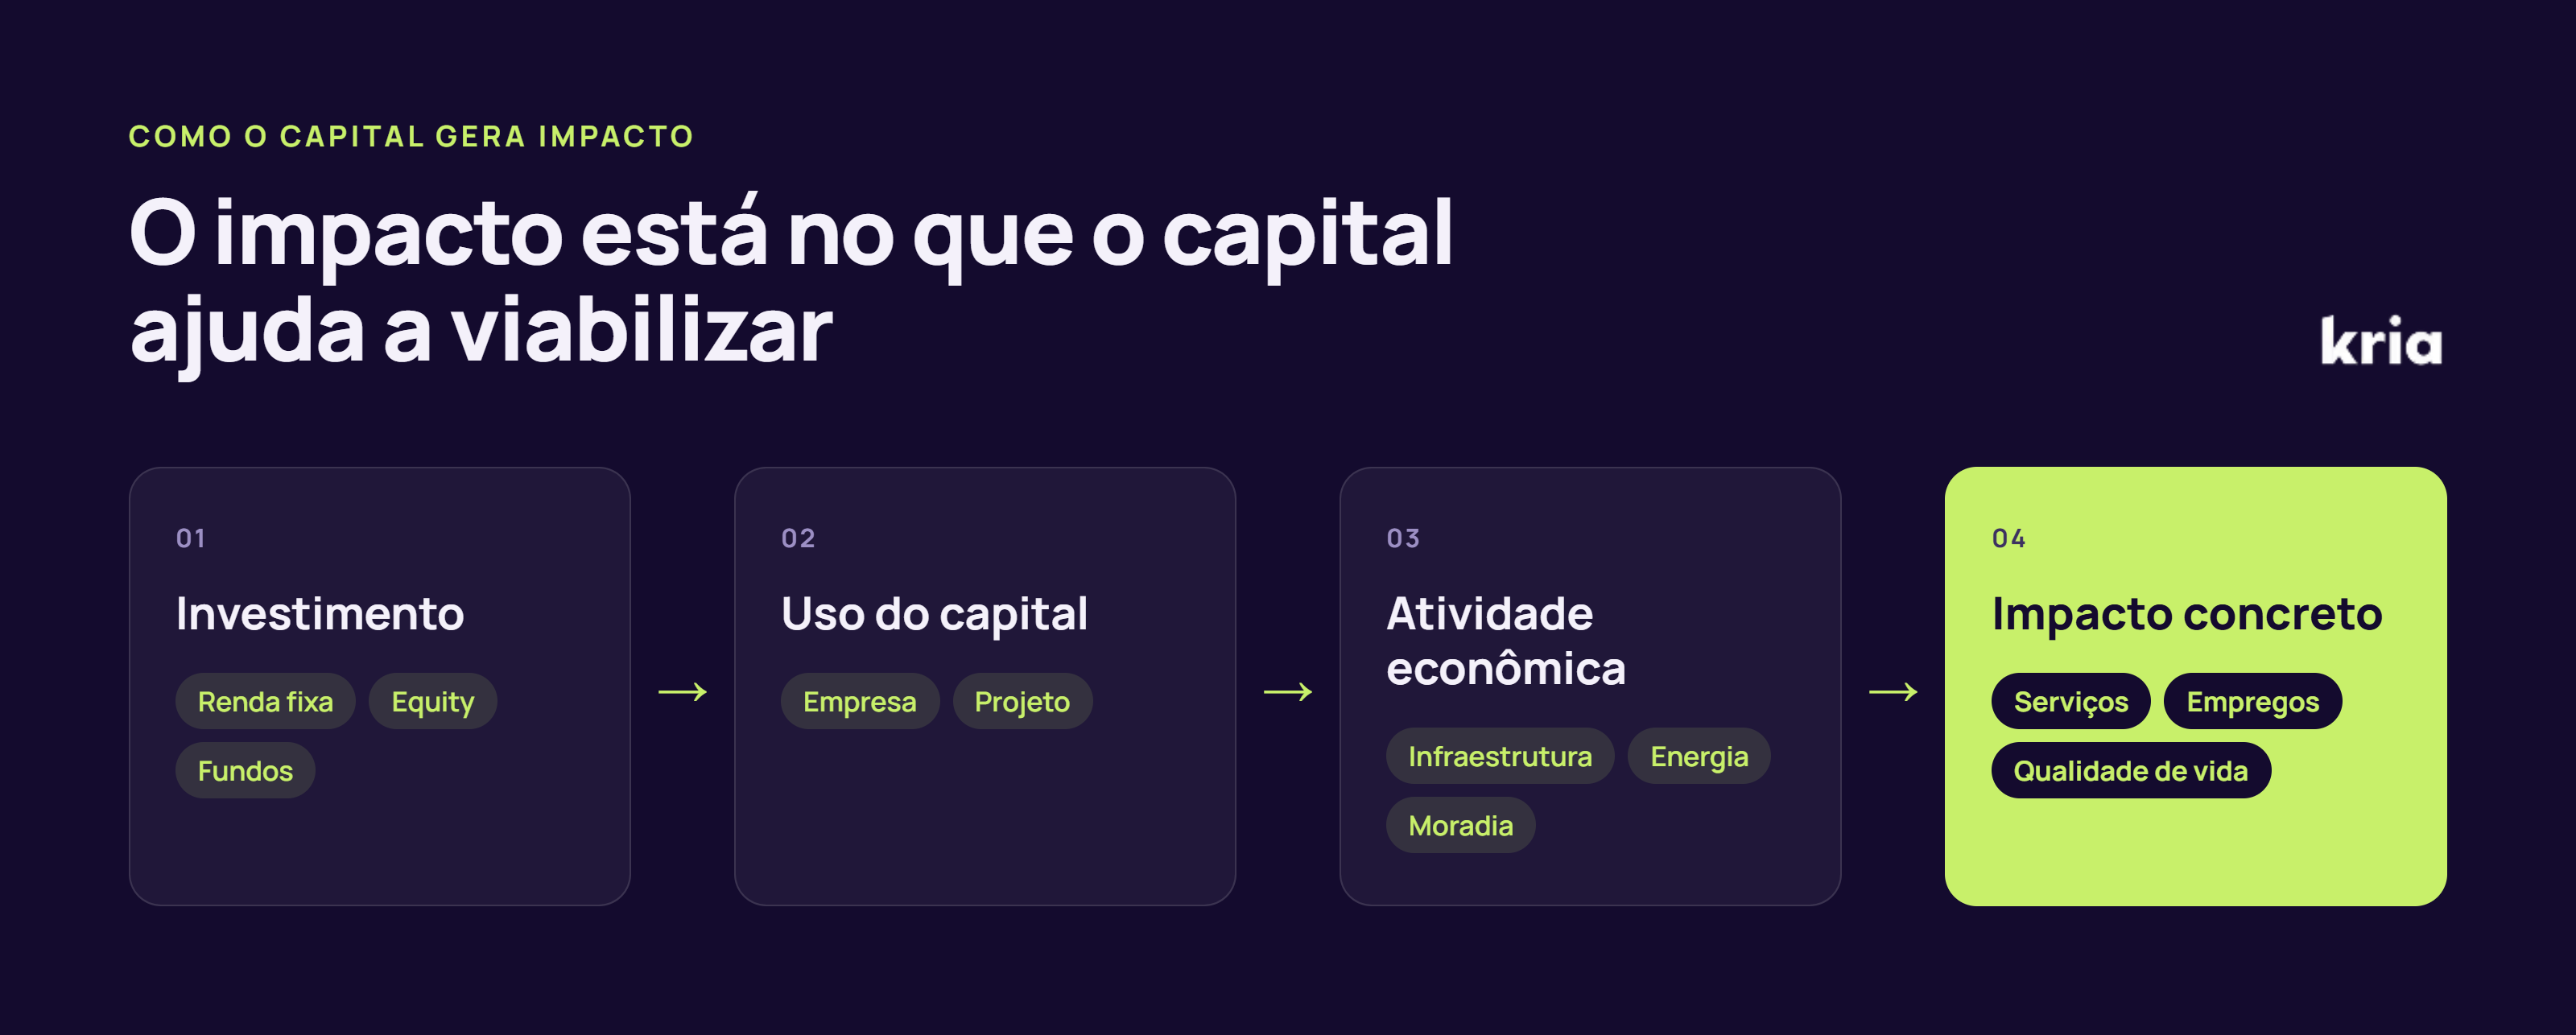
Na renda fixa privada, o investidor financia uma empresa ou um projeto em troca de uma remuneração previamente definida. Quando a destinação dos recursos é clara, é possível entender não apenas a origem do retorno financeiro, mas também qual atividade está sendo apoiada.
Pode ser uma obra de infraestrutura, uma operação de energia renovável, a expansão de um serviço essencial ou, como veremos hoje, a construção de moradias populares.
Nesses casos, o impacto deixa de ser algo distante ou abstrato e passa a estar diretamente relacionado ao uso do capital investido.
Quando uma necessidade se transforma em demanda real
O déficit habitacional é um dos grandes desafios sociais do Brasil e mostra quantas famílias ainda precisam de uma moradia adequada.
Mas essa necessidade, por si só, não é suficiente para que um empreendimento aconteça. Para que novas moradias sejam construídas, é preciso combinar financiamento, subsídios, capacidade de pagamento das famílias, terrenos, mão de obra e capital para a execução das obras.
É nesse contexto que programas como o Minha Casa, Minha Vida (MCMV) desempenham um papel importante.
Criado em 2009 e retomado em seu formato atual em 2023, o programa utiliza mecanismos como subsídios, taxas de juros reduzidas e recursos do FGTS para aproximar o custo da moradia da capacidade financeira das famílias.
Em outras palavras, ele transforma uma necessidade social em demanda economicamente viável.
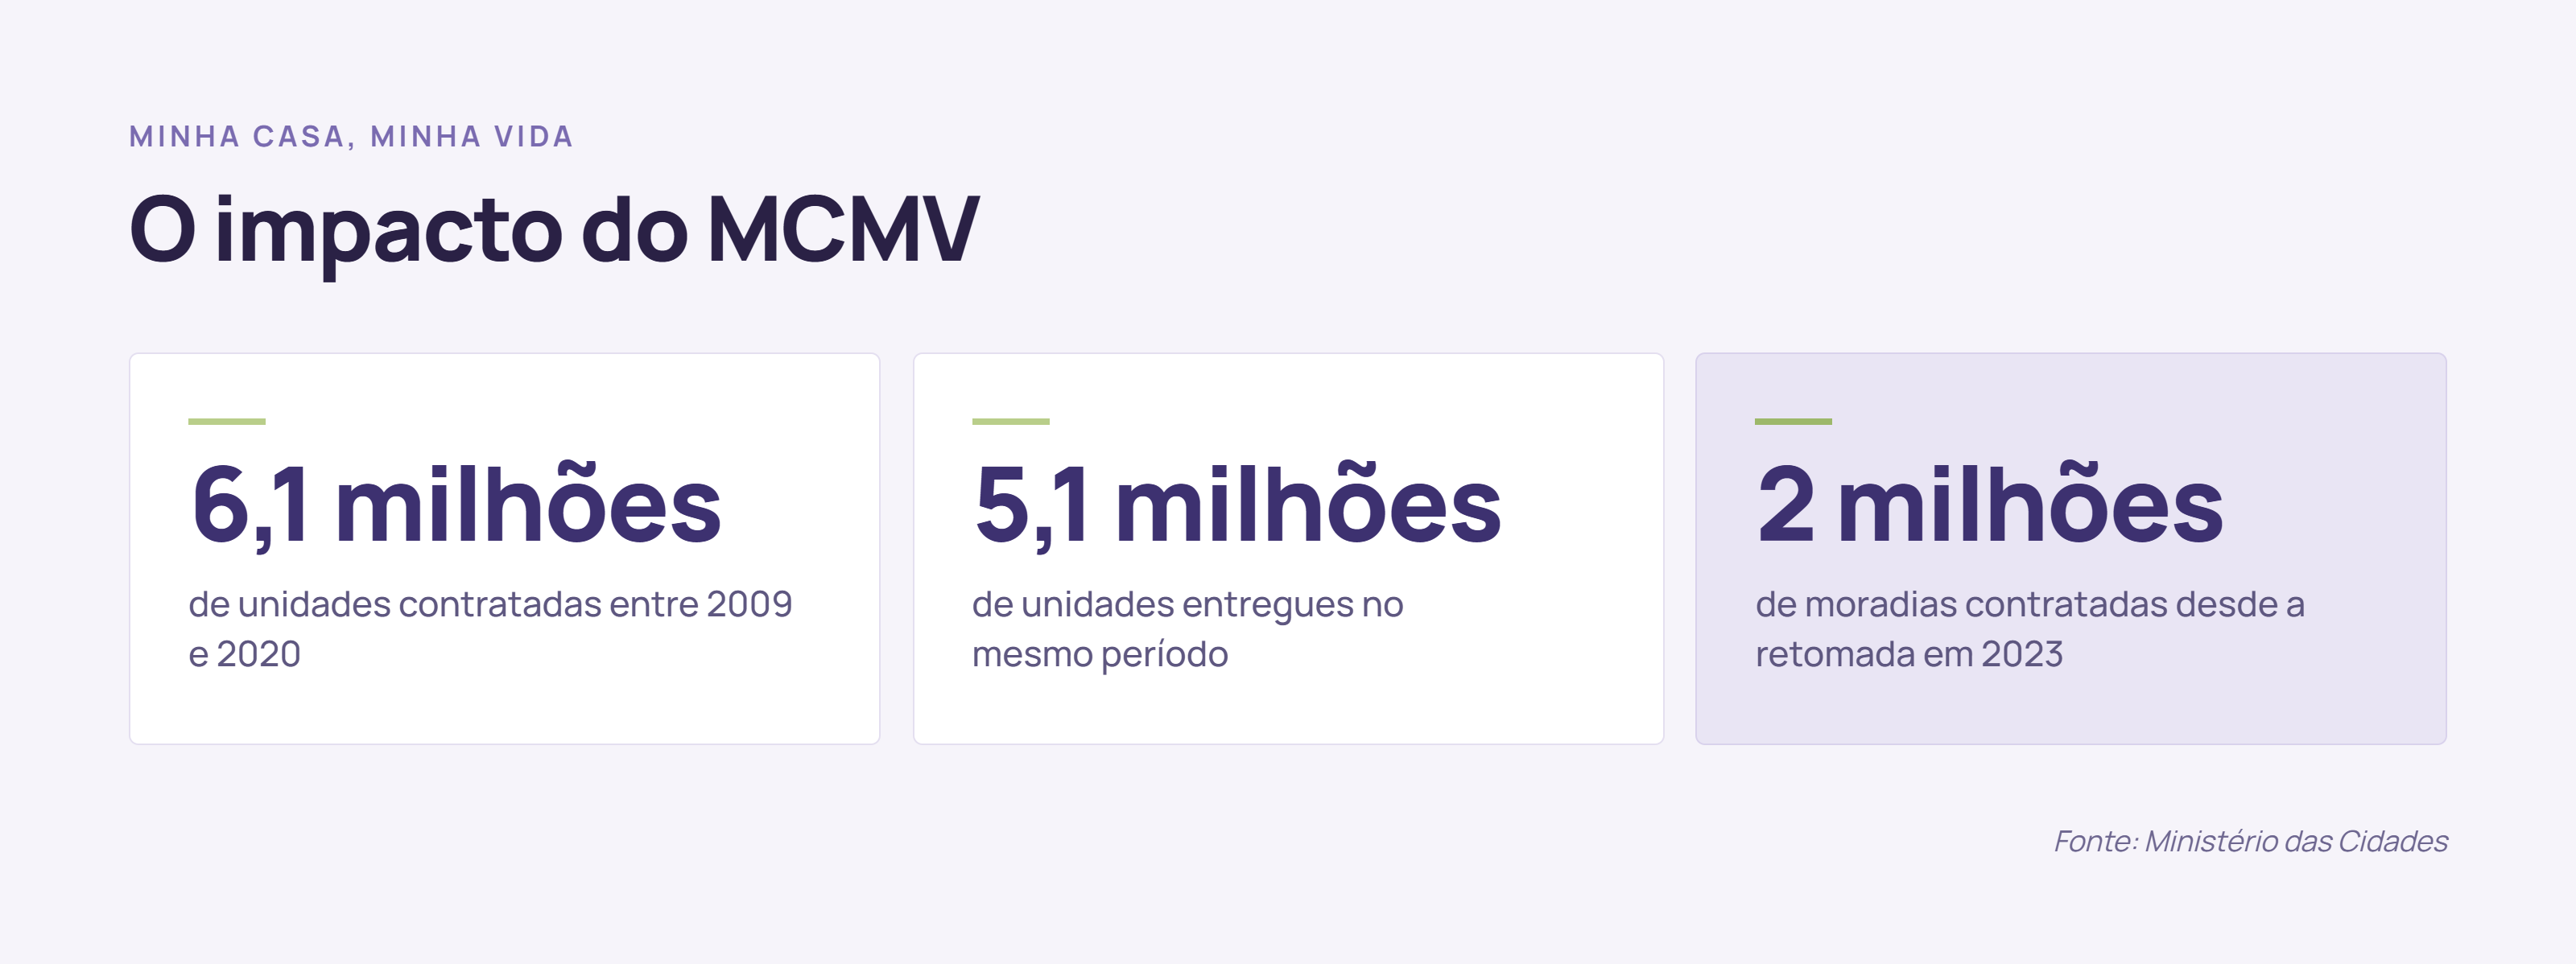
A escala ajuda a dimensionar essa transformação: entre 2009 e 2020, foram contratadas aproximadamente 6,1 milhões de unidades habitacionais e entregues mais de 5,1 milhões. Desde a retomada do programa, em 2023, outras 2 milhões de moradias já haviam sido contratadas até janeiro de 2026.
Hoje, o Minha Casa, Minha Vida ocupa um espaço relevante no mercado imobiliário brasileiro. No segundo trimestre de 2026, aproximadamente 58% dos lançamentos residenciais do país estavam enquadrados no programa.
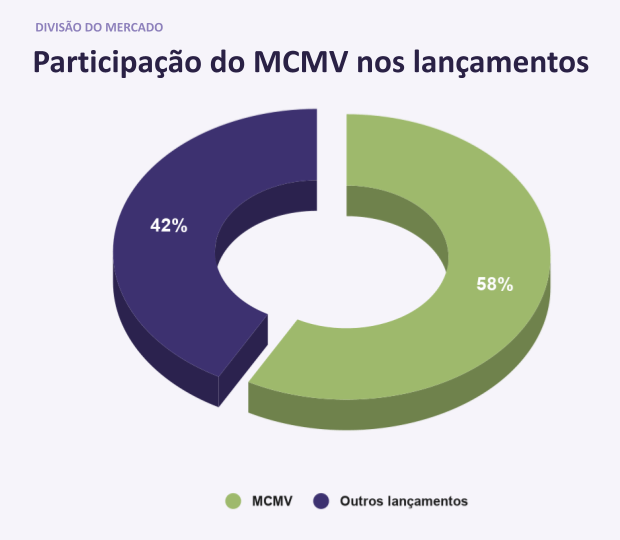
Ou seja: falar sobre o MCMV também é falar sobre a principal engrenagem de habitação no Brasil.
Onde entra o mercado de capitais?
Construir milhões de unidades habitacionais exige capital em diferentes momentos do ciclo de cada empreendimento.
É nesse ponto que instrumentos como os Certificados de Recebíveis Imobiliários (CRIs) podem atuar de forma complementar.
Por meio de uma operação de CRI, recebíveis ligados ao setor imobiliário são transformados em títulos adquiridos por investidores. Os recursos captados ajudam a financiar etapas específicas dos projetos e contribuem para a continuidade das obras.
Para o investidor, isso significa acesso a operações de renda fixa ligadas à economia real. Para as empresas, amplia-se o acesso a fontes de financiamento além do crédito bancário tradicional.
CRI Origem: retorno financeiro ligado à construção de moradias
O CRI Origem é um exemplo de como renda fixa e impacto podem caminhar juntos.
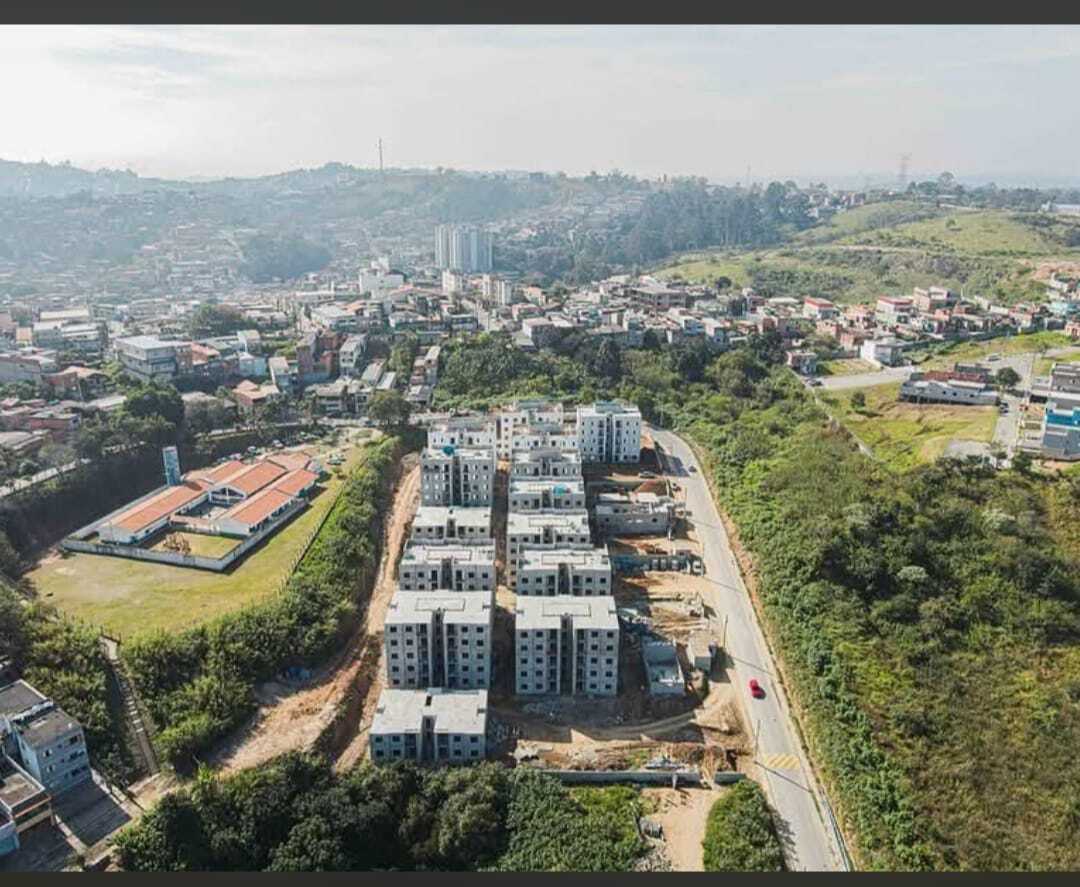
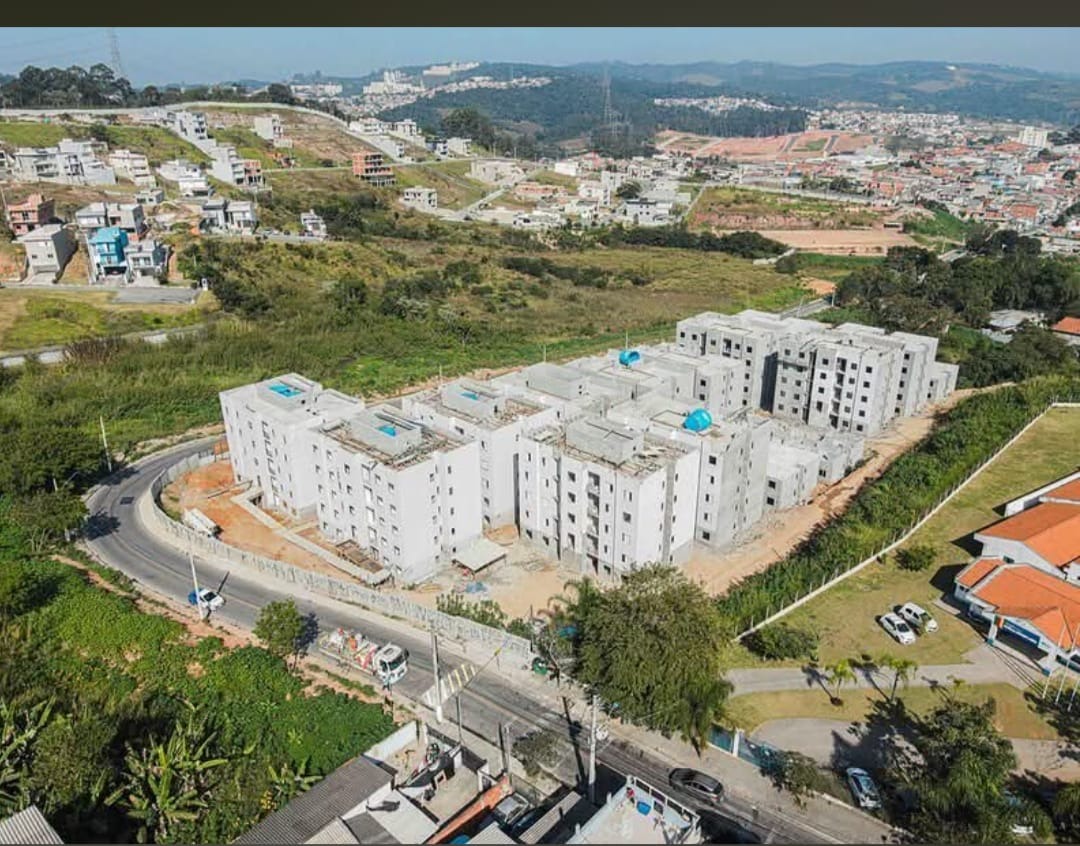
Estruturada pela DPR Construtora em parceria com o Kria, a operação está ligada ao desenvolvimento de cinco empreendimentos enquadrados no Minha Casa, Minha Vida, totalizando 1.382 unidades habitacionais e mais de 85 mil m² de área construída, distribuídos entre Itapevi, Sorocaba, Lorena, Vila Martina e Alto do Panorama.
Além da conexão com a habitação popular, a operação possui características típicas de renda fixa privada, como:
- Juros prefixados de 1,6% ao mês, com pagamento mensal;
- Isenção de IR para pessoa física;
- Garantias reais e aval de pessoa física e jurídica;
- Prazo máximo de 24 meses, com amortizações vinculadas à evolução das obras e repasses da Caixa;
- Proteção adicional proporcionada pela classe subordinada.
O histórico de operações anteriores não representa garantia de desempenho futuro, mas ajuda a ilustrar uma ideia importante: buscar previsibilidade e retorno financeiro na renda fixa não significa, necessariamente, abrir mão do impacto.
Em alguns casos, o mesmo capital que remunera o investidor também contribui para construir moradias, movimentar a cadeia produtiva e ampliar o acesso de famílias brasileiras à casa própria.
[Conheça os detalhes do CRI Origem]
Obrigado por acompanhar mais uma edição da News do Kria.
0
A parceria entre Kria e a DPR Construtora: um caso de sucesso
Ao analisar uma nova operação de crédito, rentabilidade, prazo e garantias são apenas parte da história. Quando o originador já realizou outras operações do mesmo tipo, existe também um elemento que passa a ser observável: o histórico até o momento.
É o caso da DPR Construtora, cujo know how é no segmento Minha Casa Minha Vida.
O CRI Origem é a oportunidade mais recente estruturada pela construtora em parceria com o Kria e chega ao público depois de uma sequência de operações que permite olhar não apenas para projeções, mas para o que efetivamente aconteceu até aqui.
Nas operações da DPR realizadas por meio do Kria, já foram mais de R$10 milhões em volume emitido, com R$400 mil em juros já distribuídos aos investidores e 100% de adimplência nos pagamentos.
A trajetória começou a ganhar escala com o CRI Caucaia II.
Caucaia II: uma relação que pôde ser acompanhada ao longo de seis séries
O CRI Caucaia II foi estruturado a partir da antecipação de 80 contratos de compra e venda do empreendimento Villagio Caucaia II, da DPR, transformados em lastro para a emissão dos Certificados de Recebíveis Imobiliários. A estrutura foi apresentada com cobertura correspondente a 130% do valor emitido.
Mas um dos aspectos mais relevantes do caso de Caucaia apareceu com o tempo.
Com grande adesão da nossa comunidade, em vez de uma única captação, o empreendimento retornou à plataforma em séries sucessivas. Isso permitiu que investidores e Kria acompanhassem tanto a evolução da operação quanto a resposta da própria base.
Quando a sexta série chegou à plataforma, Caucaia II acumulava R$ 1,9 milhão captado e mais de R$ 85 mil em juros distribuídos.
Passados 12 meses desde a integralização do capital, o empreendimento Villagio Caucaia II prosperou e está na fase final de liquidação, momento em que o principal é retornado aos investidores e o CRI é oficialmente encerrado.
De Caucaia a Itapevi
A parceria não ficou restrita a um único empreendimento.
No CRI Itapevi, o Kria estruturou com a DPR uma operação lastreada nos recebíveis do Morada das Roseiras I e II, projetos do Minha Casa Minha Vida Faixa 1. A DPR é responsável pela execução integral das obras e detém o controle das SPEs do projeto, operando junto à Caixa Econômica Federal e ao sistema SIOPI, utilizado para medições e repasses do programa.
Nos materiais disponibilizados aos investidores, o empreendimento já aparecia com avanço de obras, contrato de R$ 51 milhões com a Caixa e mais de R$ 30 milhões em recebíveis.
Itapevi também permitiu estruturar diferentes posições dentro de uma mesma operação, com classes sênior e subordinada e diferentes relações entre risco e retorno.
Mais uma vez, houve adesão. Em 24 horas todos os títulos da oferta pública foram adquiridos, além de R$ 1,3 milhão captados em duas ofertas privadas, ambas com 100% de captação.
O que esse histórico diz
Nenhum histórico elimina o risco de uma nova operação.
Crédito privado continua sujeito, entre outros fatores, ao risco de crédito, ao andamento dos projetos e aos prazos necessários para que os recebíveis sejam realizados.
Mas ter um histórico em comum muda a quantidade de informação disponível para a análise.
No caso de DPR e Kria, hoje é possível olhar para operações que passaram por diferentes etapas, para pagamentos efetivamente realizados, para projetos que continuaram avançando e para uma base de investidores que voltou a participar das novas séries.
É nesse contexto que chega o CRI Origem.
CRI Origem: o próximo capítulo
A nova operação reúne cinco empreendimentos do Minha Casa Minha Vida, que somam R$ 283 milhões em valor potencial de venda. A cota sênior oferece 21% a.a. de rentabilidade, prazo máximo de 24 meses e isenção de Imposto de Renda para pessoa física.
Na estrutura, a classe sênior ocupa a posição prioritária nos pagamentos. Além disso, 50% da operação é composta por cotas subordinadas, formando uma camada de proteção adicional antes da classe sênior. O investimento mínimo é de R$ 5 mil.
O CRI Origem precisa, naturalmente, ser analisado por seus próprios méritos, riscos e características.
Mas ele não começa do zero. Ele inicia com lastro no maior programa habitacional do Brasil, pulverizado em cinco empreendimentos e com track record de quem sabe fazer.
Para o investidor, esse histórico não é uma promessa sobre o futuro, mas é informação adicional para tomar uma decisão mais bem fundamentada.
0
A tokenização do mundo e seus reflexos no Brasil
A maior transformação financeira da nossa geração está começando. Todos os ativos do planeta (ações, títulos, commodities, imóveis, etc.) serão migrados para a blockchain. O sistema financeiro de cem trilhões de dólares está sendo atualizado mais rápido do que as instituições tradicionais conseguem reagir.
- Brian Armstrong, co-fundador e CEO da Coinbase
Essa frase foi compartilhada pelo co-fundador e CEO do Coinbase, junto ao relatório de fechamento do Q2 da empresa. Claro que Brian quer vender o seu peixe (quem não?), mas vale olharmos além da manchete, para como o sistema financeiro está entrando cada vez mais onchain, e o que isso significa para o futuro do dinheiro.
Na News de hoje vamos falar sobre como a blockchain saiu de nicho cripto para virar infraestrutura, os números da tokenização no mundo e no Brasil, e como os reguladores estão correndo atrás.
Vamos juntos?
O mercado

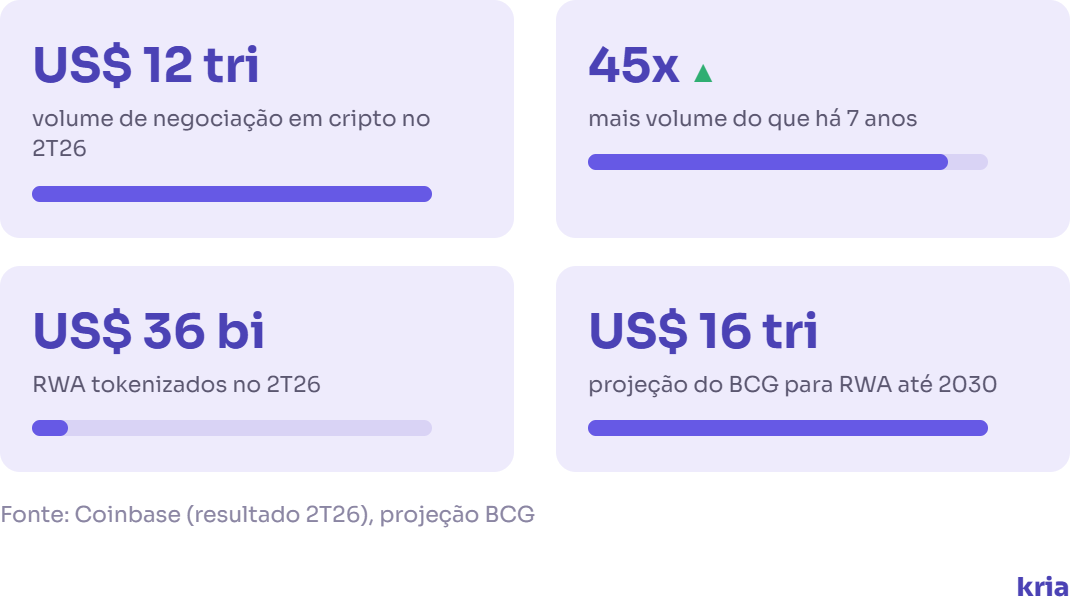
Segundo dados que a própria Coinbase compartilhou no resultado do 2º trimestre de 2026, o mercado de cripto como um todo bateu recorde de volume — e, dentro desse ecossistema, os ativos do mundo real (RWA) tokenizados ganham espaço:
Escala Brasileira
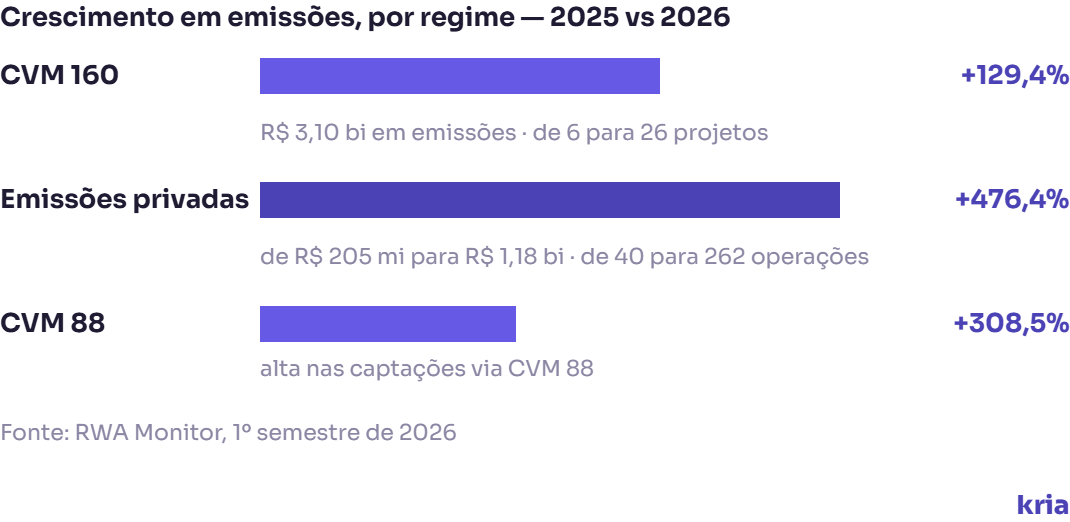
Aqui no Brasil, a proporção é menor, mas não menos relevante: de acordo com o RWA Monitor, o mercado brasileiro de tokenização fechou o primeiro semestre de 2026 com R$ 4,84 bilhões em emissões — alta de mais de 122% frente ao mesmo período de 2025, quando o setor somou R$ 2,17 bilhões. As captações também avançaram: de R$ 1,60 bilhão para R$ 3,00 bilhões no mesmo comparativo.
E é legal observarmos que o crescimento se deu em diferentes frentes regulatórias: CVM 160, emissões privadas e CVM 88, cada uma amadurecendo à sua própria maneira.
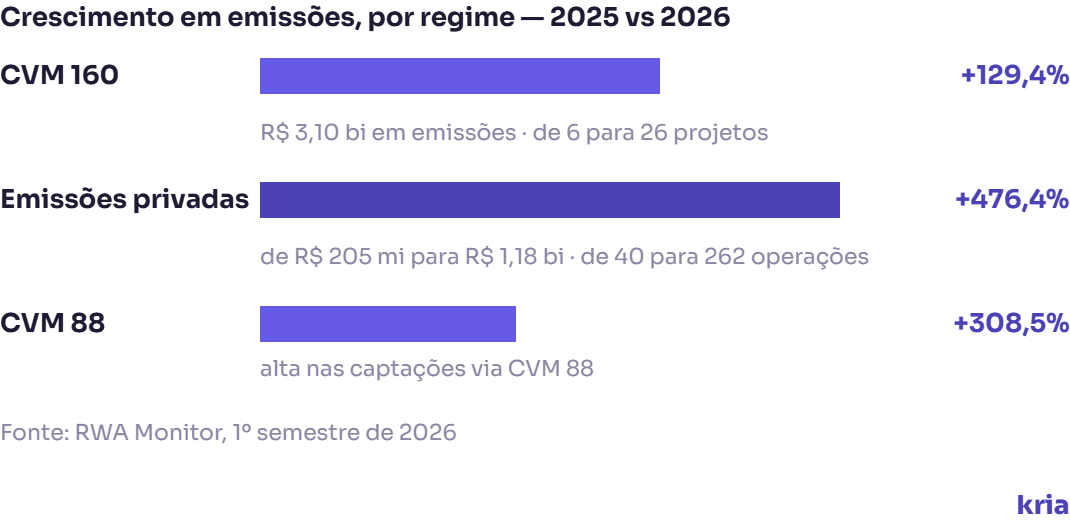
Com a tokenização virando infraestrutura e funcionando em paralelo a estrutura regulatória do mercado de capitais, é essencial uma revisão normativa adequada ao setor.
Novo arcabouço regulatório
A tokenização representa uma transformação estrutural do mercado de capitais e exige uma atuação regulatória igualmente inovadora.
- Otto Lobo, presidente da CVM
A CVM instituiu o GTT (Grupo de Trabalho de Tokenização), em julho de 2026, com prazo de 60 dias para propor um regime experimental de registro, custódia, negociação e liquidação de ativos tokenizados. Na sequência, entrou em vigor a Resolução CVM 246, criando a DITEC (Divisão de Tecnologia Financeira), uma área permanente dentro do organograma da CVM.
O Banco Central caminha na mesma direção, por outra porta: depois de redirecionar os testes do Drex, o presidente Gabriel Galípolo tem descrito o projeto como uma solução voltada a reduzir atrito na colateralização de garantias em operações de crédito via tokenização e contratos inteligentes.
Vamos continuar acompanhando de perto como a CVM desenha esse regime experimental nos próximos meses — o resultado impacta diretamente como o mercado irá estruturar, custodiar e distribuir os ativos. E nos restará ver como a profecia de Brian Armstrong se concretizará.
0
O mercado de capitais superou os bancos
Big Numbers
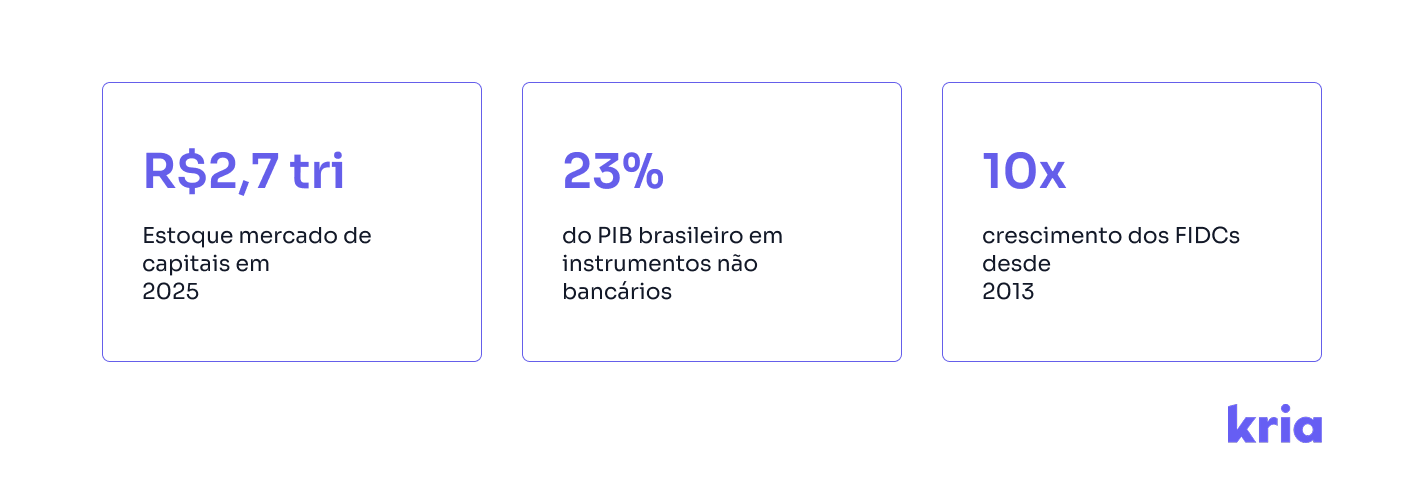
Segundo dados do Banco Central e da Anbima, reunidos em estudo da Rio Bravo Investimentos, o estoque de crédito via debêntures, CRIs, CRAs, notas comerciais e FIDCs atingiu R$ 2,7 trilhões em 2025 — o equivalente a 23% do PIB. No mesmo período, os bancos responderam por R$ 2,6 trilhões, cerca de 22% do PIB.
A diferença é pequena em valor, mas relevante em significado.
Há apenas dez anos, o mercado de capitais representava aproximadamente metade do volume de crédito bancário destinado às empresas. O que vemos agora é o resultado de um processo que vem sendo construído ao longo de mais de uma década.
Como chegamos até aqui
Esse movimento não aconteceu de forma repentina. Ele é resultado de uma sequência de mudanças que, somadas, alteraram o papel do mercado de capitais no financiamento das empresas.
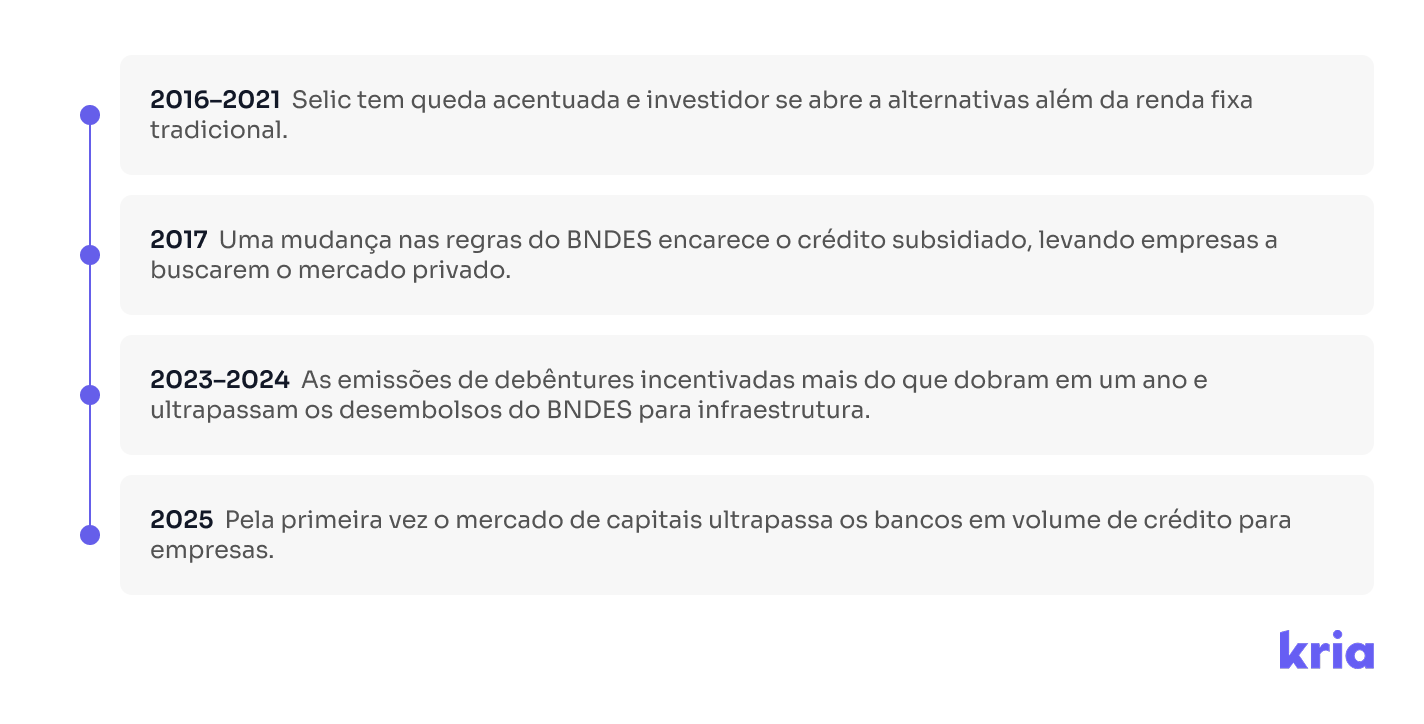
Um número ajuda a dimensionar essa evolução:
O estoque de FIDCs saiu de R$ 78 bilhões em 2013 para R$ 734 bilhões em 2025.
Esse crescimento não é apenas quantitativo — ele mostra como o crédito passou a ser estruturado de forma mais distribuída e flexível.
O papel dos diferentes instrumentos
A virada não foi causada por um único produto, mas por uma combinação de instrumentos que ganharam maturidade ao mesmo tempo:
✔️ As debêntures incentivadas tiveram papel importante ao financiar projetos de infraestrutura com benefícios fiscais para investidores.
✔️ Os CRIs e CRAs ampliaram o acesso a crédito para setores estratégicos, especialmente imobiliário e agronegócio.
✔️ Já os FIDCs trouxeram flexibilidade operacional, permitindo transformar recebíveis em instrumentos financeiros negociáveis — algo que ajudou muitas empresas a antecipar fluxo de caixa e organizar capital de giro.
Essa diversidade foi essencial para que o mercado deixasse de ser complementar e passasse a ocupar um papel central.
Um sinal importante vindo da regulação
Se o crescimento do crédito via mercado de capitais marcou a última década, a evolução da supervisão deve marcar a próxima.
Nesta semana, o Banco Central do Brasil e a Comissão de Valores Mobiliários anunciaram um acordo para ampliar o compartilhamento de informações sobre operações de crédito.
Na prática, o objetivo é padronizar e ampliar o fluxo de dados entre as duas autarquias, incluindo informações de entidades reguladas pela CVM, como securitizadoras e fundos estruturados.
Esse movimento melhora a capacidade de monitoramento do mercado e fortalece a avaliação de riscos sistêmicos — algo que se torna cada vez mais necessário em um ambiente onde o crédito estruturado cresce de forma acelerada.
Também é um sinal de coordenação regulatória em um mercado que se tornou mais complexo, com instrumentos que transitam entre o universo bancário e o mercado de capitais.
Em mercados que ganham escala, é natural que a supervisão acompanhe esse crescimento.
O próximo passo dessa transformação
Se existe um ponto que ainda limita o potencial desse mercado, ele está no acesso. Grande parte das estruturas de crédito ainda permanece concentrada em investidores institucionais ou grandes patrimônios.
Mas isso também começa a mudar.
O desenvolvimento de plataformas digitais e a evolução regulatória criaram caminhos para que investidores individuais passem a participar desse mercado de forma mais estruturada.
Na nossa visão, esse talvez seja o próximo ciclo de crescimento.
Não apenas mais crédito.
Mas mais pessoas participando dele.
Se você quer saber mais sobre como o Kria pode te ajudar a acessar o mercado de capitais e trazer novas formas de financiamento para o seu negócio, preencha o formulário e aguarde um contato do nosso time.
Acesse o Mercado de Capitais com o Kria ➔

0
FÁCIL - O novo regime da CVM para empresas acessarem o mercado de capitais
No dia 16 de março entrou em vigor o FÁCIL — o novo regime da CVM que surge com o objetivo de ampliar o acesso de companhias de menor porte ao mercado de capitais por meio de regras simplificadas e proporcionais.
Mais do que uma lista de simplificações, o regime altera o custo — e, principalmente, o momento — de se tornar uma companhia aberta. E isso é relevante porque hoje existe um “clarão’’ entre o mercado privado e o mercado listado tradicional.
Então pode preparar o seu café da tarde, e se quiser entrar no clima comigo, dá um play na nostálgica música do Jota Quest, e vamos você, e eu, e todo mundo ♬ explorar junto o FÁCIL.
O contexto para o FÁCIL
O FÁCIL aparece como uma tentativa de solucionar um problema estrutural do mercado de capitais brasileiro — não do acesso, mas da sobrevivência das empresas no mercado público.
Um levantamento recente realizado pela Seneca Evercore ilustra o contexto:
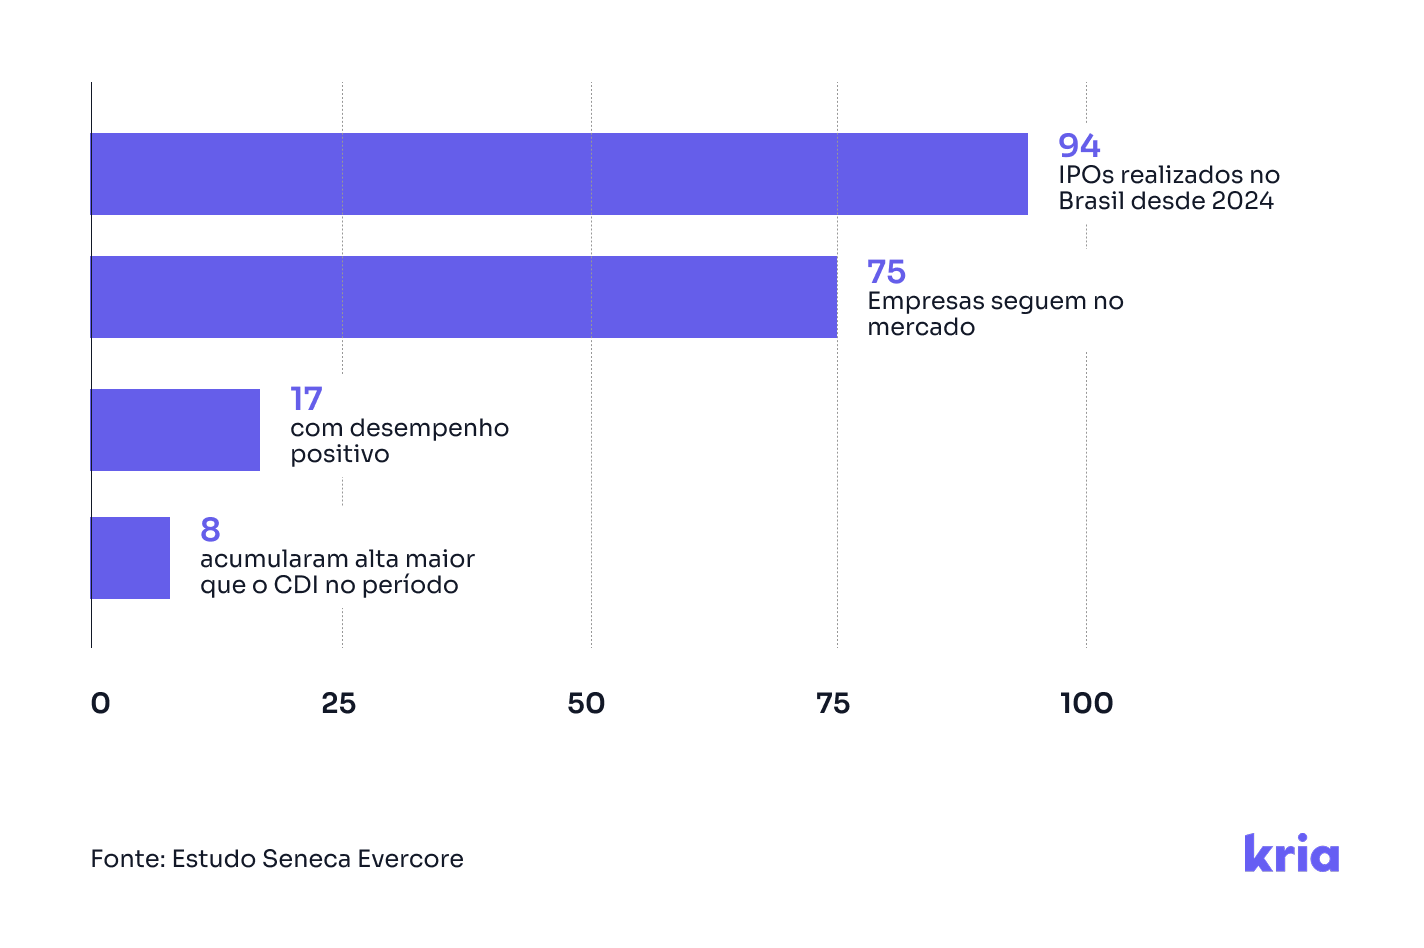
São inúmeras variáveis que explicariam o desempenho das empresas listadas. Mas a sinalização prática ao mercado é de que o IPO acaba funcionando mais como um ponto de saída — ou de maximização — do que como uma etapa natural de desenvolvimento.
Isso ajuda a explicar por que tantas empresas performam bem na pré-listagem, mas têm dificuldade de sustentar essa trajetória depois de acessar o mercado público.
O FÁCIL parte de um outro ponto de partida, ocupando um espaço intermediário
De um lado, as ofertas públicas digitais de PMEs — como as realizadas pelo Kria e outras plataformas reguladas pela Resolução 88 — ampliaram de forma relevante o acesso ao capital em estágios iniciais. Isso foi bom para as empresas e também para os investidores, que passaram a poder participar de um mercado que antes era restrito a muito poucos.
De outro, o ambiente de companhias abertas ainda exige um nível de maturidade (e de atendimento a obrigações legais) que poucas empresas conseguem sustentar de forma consistente.
O novo regime surge justamente para fechar esse gap. Para isso, introduz uma lógica de proporcionalidade regulatória, com dispensas aplicáveis a companhias com faturamento de até R$ 500 milhões.

O que podemos esperar?
Facilitar o acesso não resolve, por si só, o principal desafio observado nos últimos anos: a qualidade e a sustentabilidade das empresas após a listagem. Na prática, o sucesso do FÁCIL depende menos da regulação em si e mais de como o ecossistema vai utilizá-lo.
Será necessário, de um lado, investimento em educação dos investidores, que considere o momento e maturidade das empresas - e, do outro lado, que as empresas aderentes ao FÁCIL entendam o mercado público como uma estratégia societária e de longo prazo, e não apenas como um evento de captação.
Olhar para o passado mostra que o caminho a ser construído é, sim, possível. Se essa transição for bem construída, o impacto não é apenas no número de empresas listadas, mas na qualidade média dessas empresas ao longo do tempo.
Se o experimento funcionar, a tendência é que o mercado deixe de ser binário — privado ou listado — e passe a funcionar de forma mais contínua. E é justamente nesse contínuo que plataformas como o Kria se inserem.