

0
Renda fixa também tem impacto?
O impacto positivo é uma característica que pode estar conectada a qualquer tipo de investimento
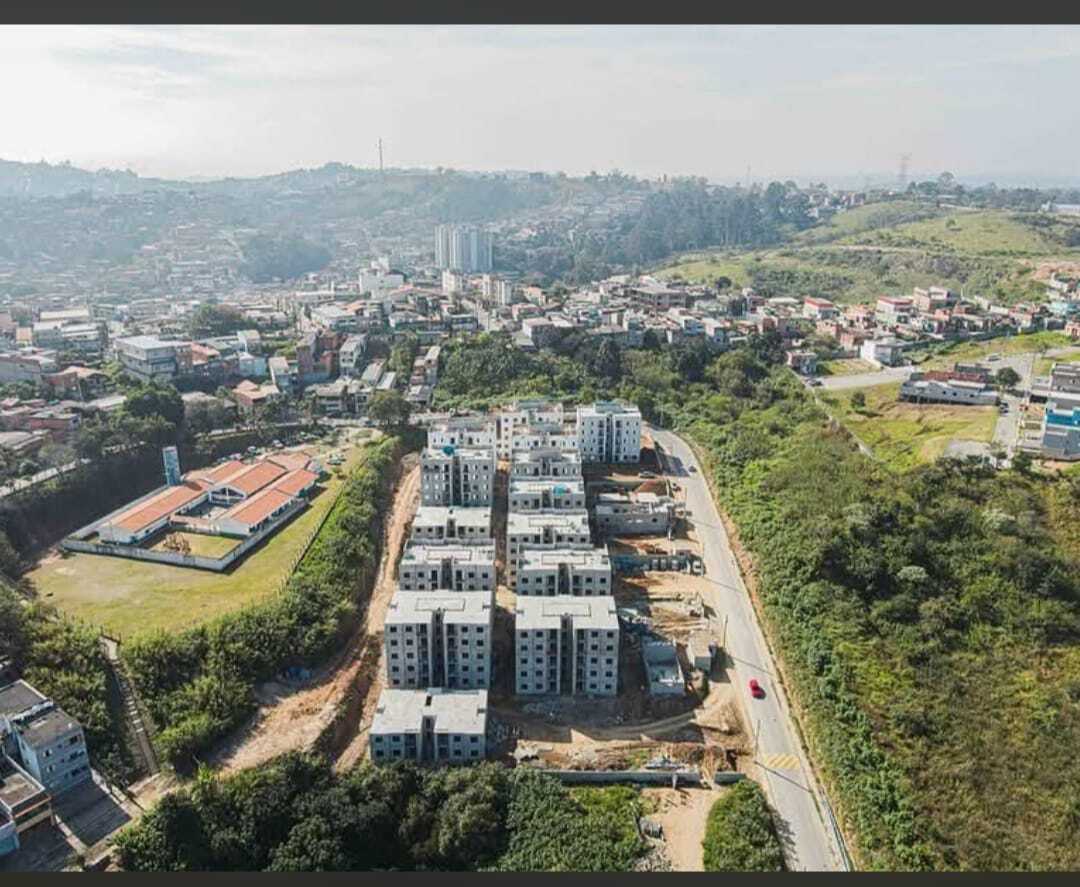
Quando falamos em investimento de impacto, é comum pensarmos primeiro em participações em empresas que desenvolvem soluções para desafios sociais ou ambientais.
Mas o impacto não está necessariamente ligado a uma classe específica de ativo. Ele pode estar presente em diferentes tipos de investimentos e a renda fixa é um bom exemplo disso.
Mais do que apenas títulos financeiros, investimentos em renda fixa privada representam uma forma de direcionar recursos para projetos, empresas e atividades da economia real. Em alguns casos, esse capital pode contribuir para expandir serviços essenciais, financiar infraestrutura ou viabilizar a construção de moradias para milhares de famílias.
É o caso, por exemplo, do CRI Origem, atual oportunidade disponível no Kria, cujos recursos estão ligados ao desenvolvimento de empreendimentos enquadrados no programa Minha Casa, Minha Vida.
Na News de hoje, vamos explorar como a renda fixa também pode ser um instrumento de impacto e de que forma o mercado de capitais pode contribuir para ampliar o acesso à moradia no Brasil.
Então prepare o café e venha com a gente.
Impacto não é uma classe de ativo

Um investimento não gera impacto apenas porque é classificado como equity, renda fixa, fundo ou título estruturado.
O que importa é o destino do recurso e a transformação atrelada a ele:
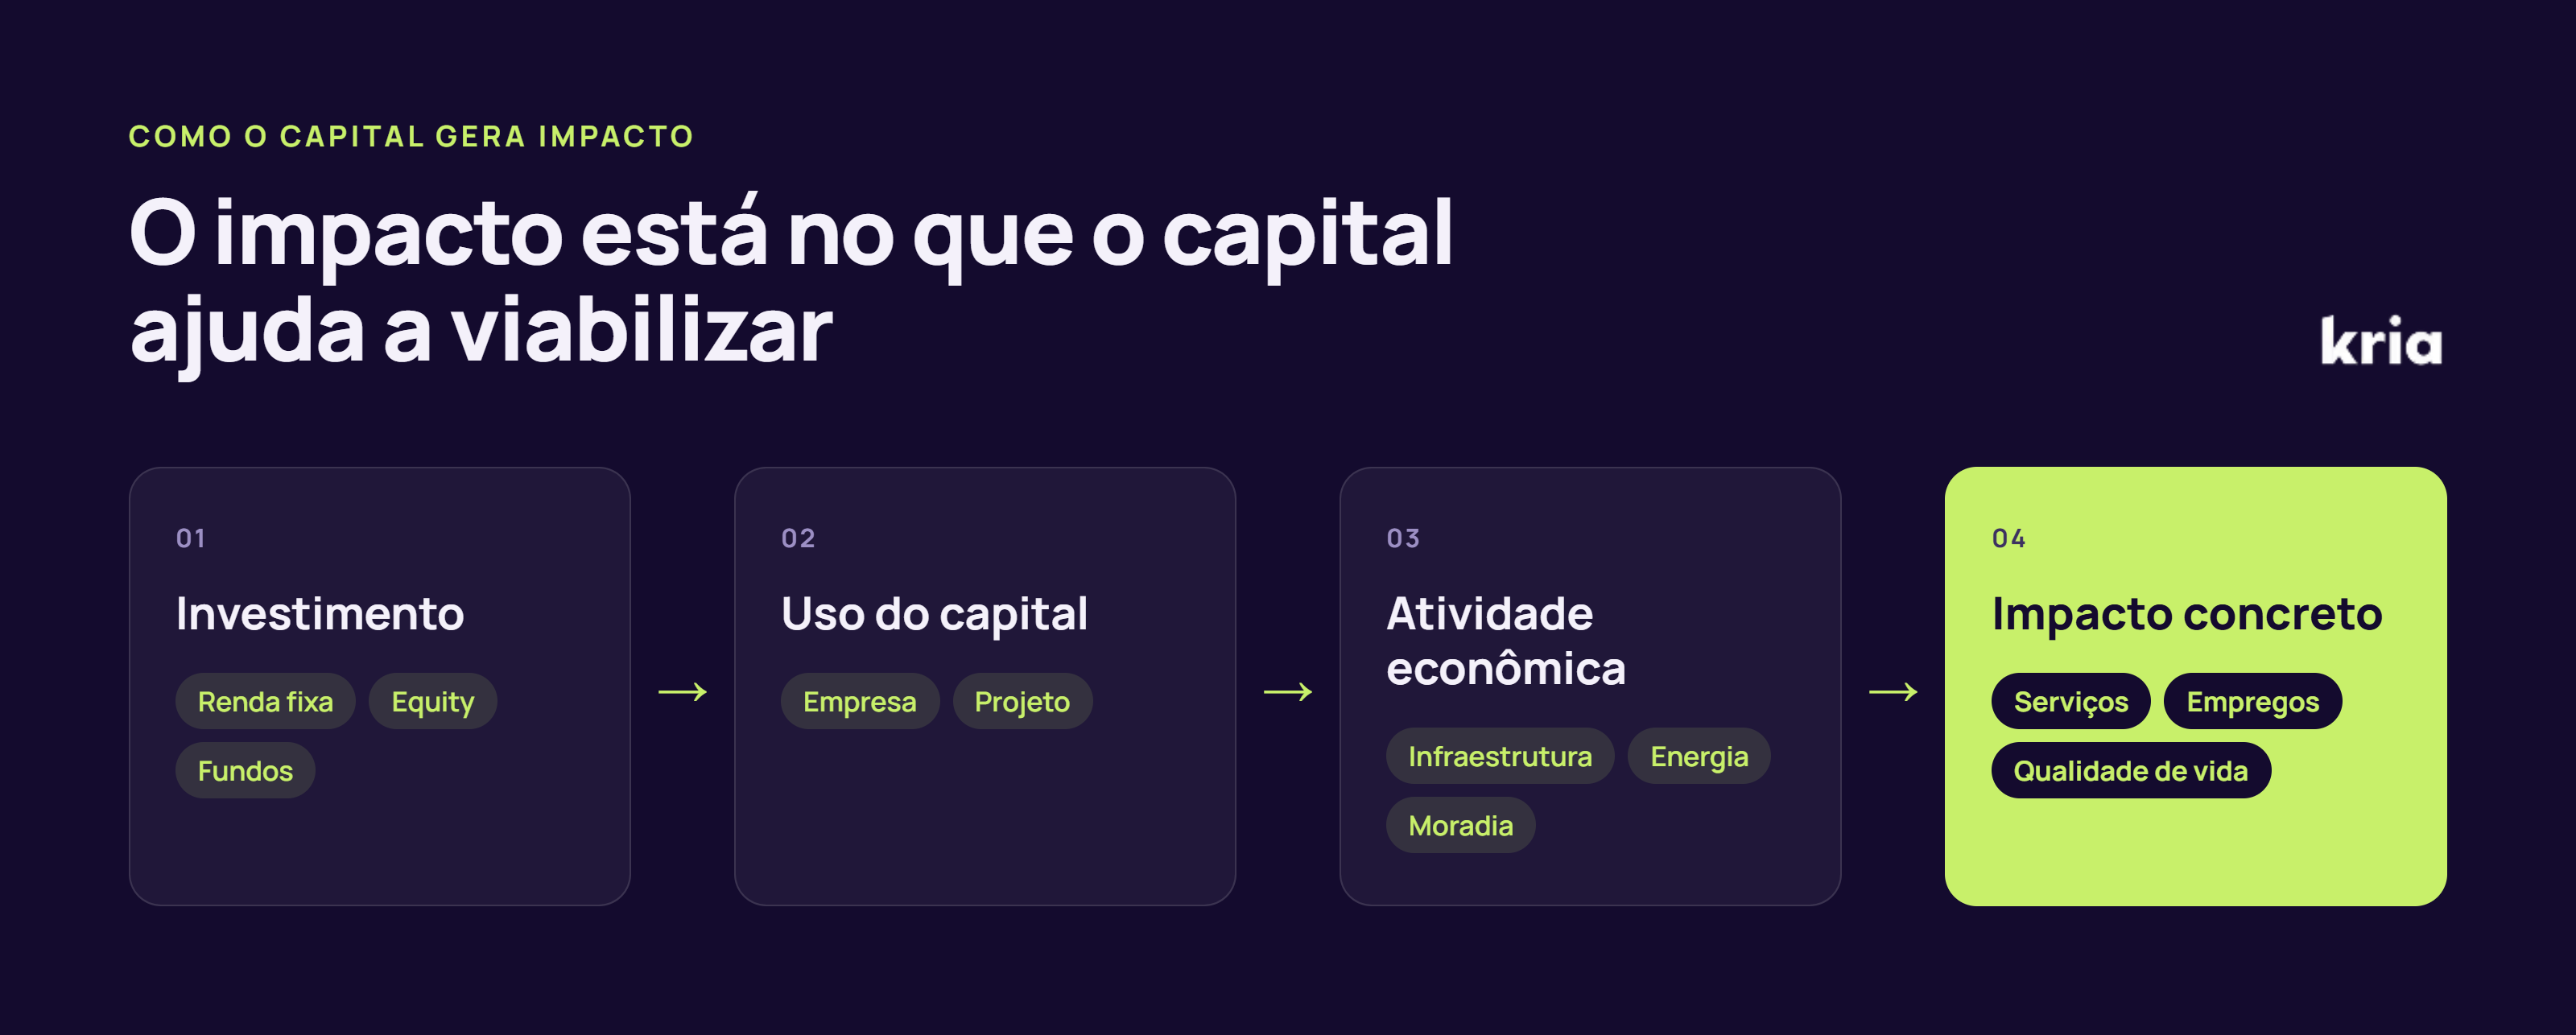
Na renda fixa privada, o investidor financia uma empresa ou um projeto em troca de uma remuneração previamente definida. Quando a destinação dos recursos é clara, é possível entender não apenas a origem do retorno financeiro, mas também qual atividade está sendo apoiada.
Pode ser uma obra de infraestrutura, uma operação de energia renovável, a expansão de um serviço essencial ou, como veremos hoje, a construção de moradias populares.
Nesses casos, o impacto deixa de ser algo distante ou abstrato e passa a estar diretamente relacionado ao uso do capital investido.
Quando uma necessidade se transforma em demanda real
O déficit habitacional é um dos grandes desafios sociais do Brasil e mostra quantas famílias ainda precisam de uma moradia adequada.
Mas essa necessidade, por si só, não é suficiente para que um empreendimento aconteça. Para que novas moradias sejam construídas, é preciso combinar financiamento, subsídios, capacidade de pagamento das famílias, terrenos, mão de obra e capital para a execução das obras.
É nesse contexto que programas como o Minha Casa, Minha Vida (MCMV) desempenham um papel importante.
Criado em 2009 e retomado em seu formato atual em 2023, o programa utiliza mecanismos como subsídios, taxas de juros reduzidas e recursos do FGTS para aproximar o custo da moradia da capacidade financeira das famílias.
Em outras palavras, ele transforma uma necessidade social em demanda economicamente viável.
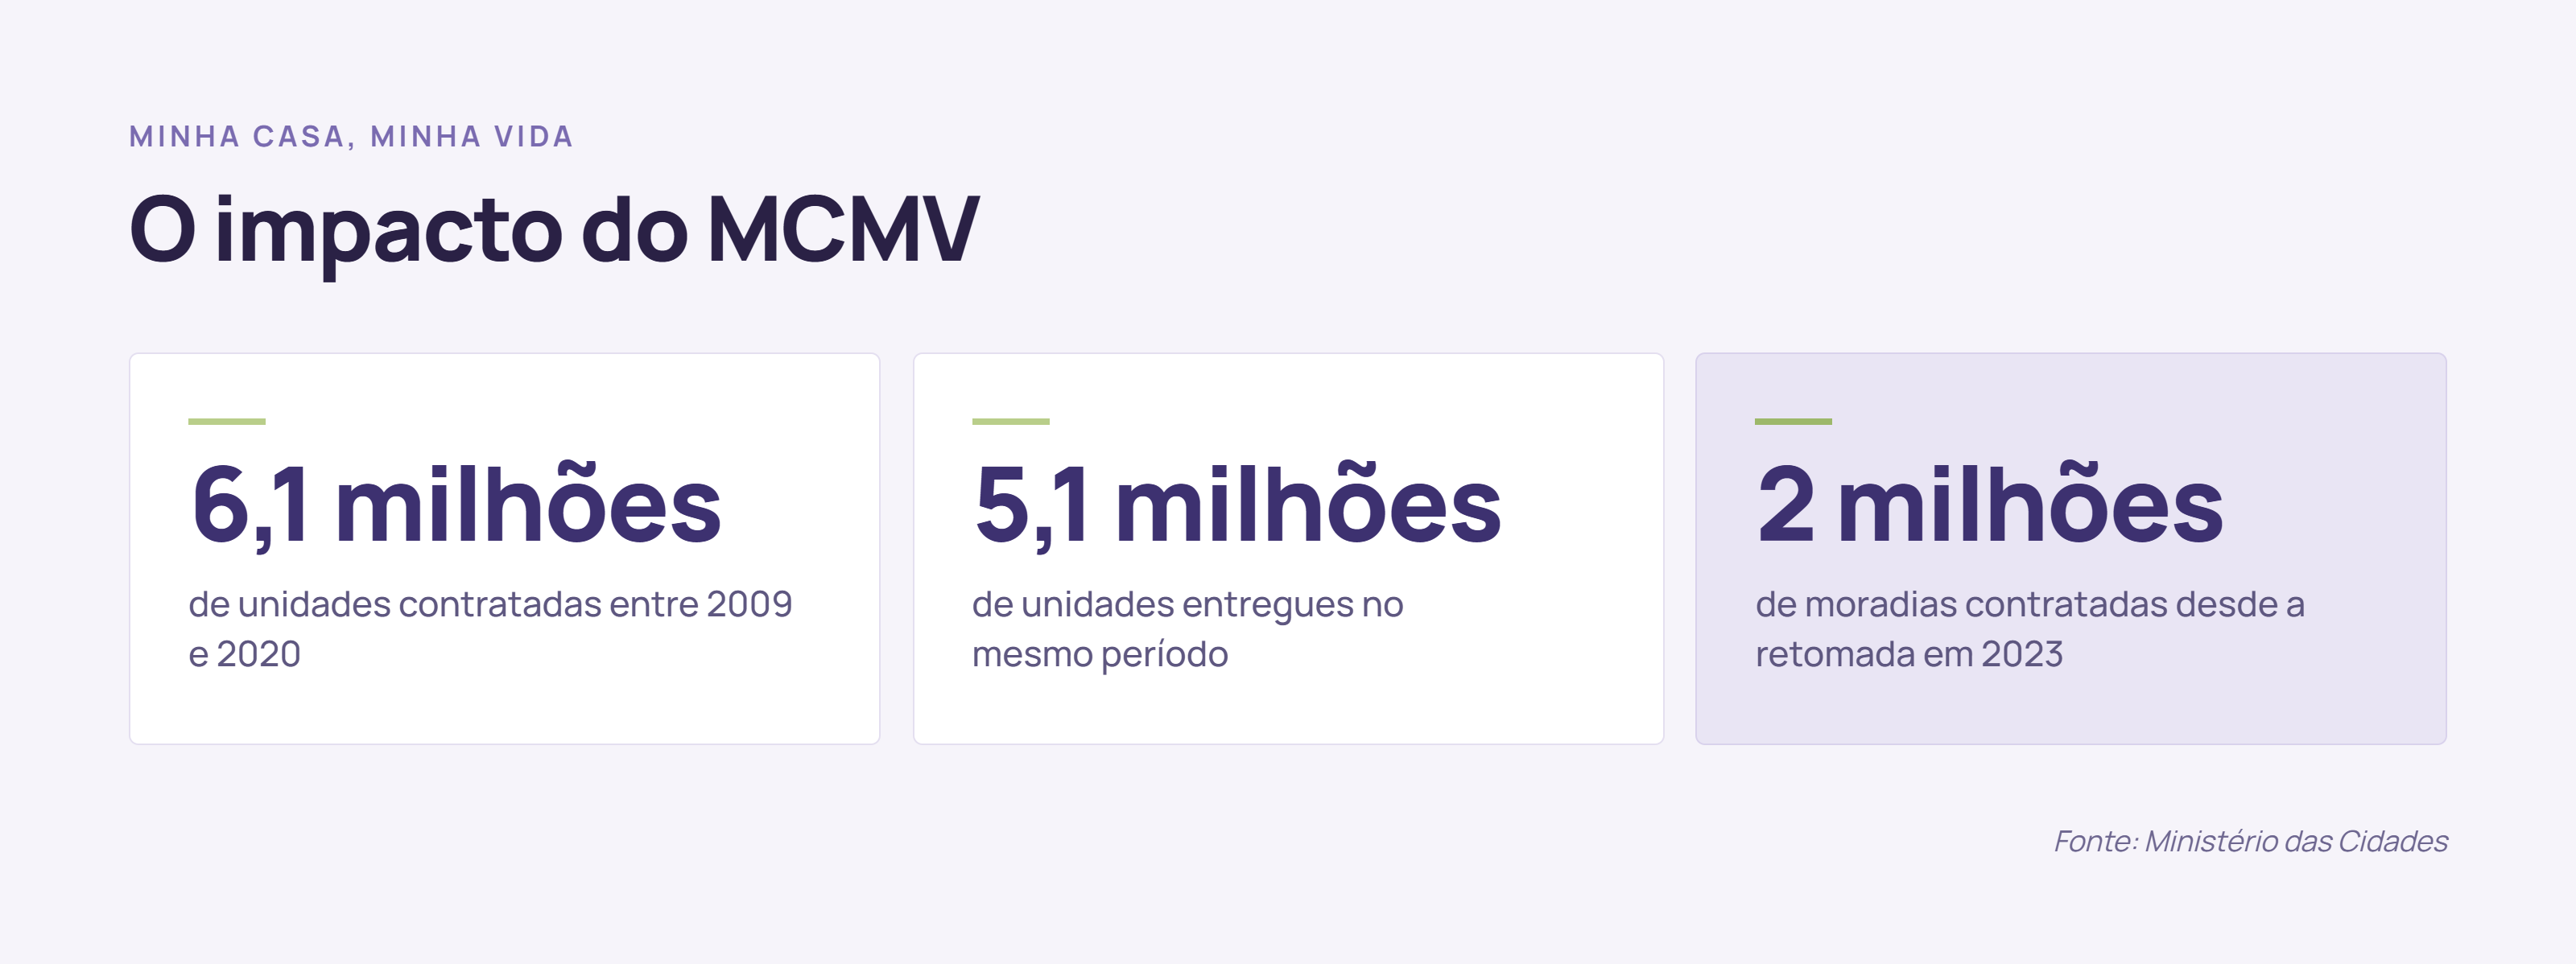
A escala ajuda a dimensionar essa transformação: entre 2009 e 2020, foram contratadas aproximadamente 6,1 milhões de unidades habitacionais e entregues mais de 5,1 milhões. Desde a retomada do programa, em 2023, outras 2 milhões de moradias já haviam sido contratadas até janeiro de 2026.
Hoje, o Minha Casa, Minha Vida ocupa um espaço relevante no mercado imobiliário brasileiro. No segundo trimestre de 2026, aproximadamente 58% dos lançamentos residenciais do país estavam enquadrados no programa.
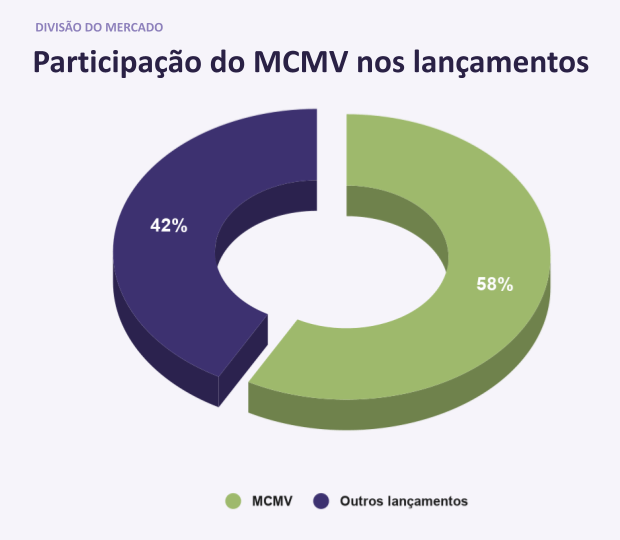
Ou seja: falar sobre o MCMV também é falar sobre a principal engrenagem de habitação no Brasil.
Onde entra o mercado de capitais?
Construir milhões de unidades habitacionais exige capital em diferentes momentos do ciclo de cada empreendimento.
É nesse ponto que instrumentos como os Certificados de Recebíveis Imobiliários (CRIs) podem atuar de forma complementar.
Por meio de uma operação de CRI, recebíveis ligados ao setor imobiliário são transformados em títulos adquiridos por investidores. Os recursos captados ajudam a financiar etapas específicas dos projetos e contribuem para a continuidade das obras.
Para o investidor, isso significa acesso a operações de renda fixa ligadas à economia real. Para as empresas, amplia-se o acesso a fontes de financiamento além do crédito bancário tradicional.
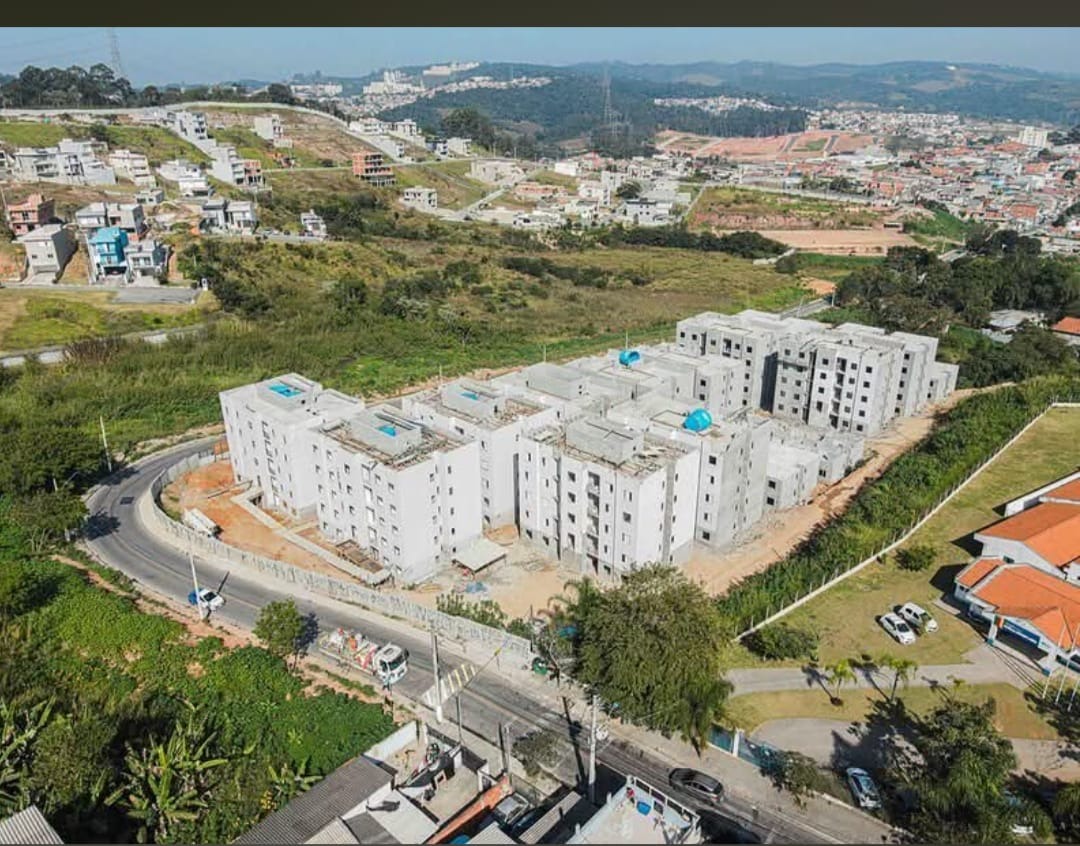
CRI Origem: retorno financeiro ligado à construção de moradias
O CRI Origem é um exemplo de como renda fixa e impacto podem caminhar juntos.
Estruturada pela DPR Construtora em parceria com o Kria, a operação está ligada ao desenvolvimento de cinco empreendimentos enquadrados no Minha Casa, Minha Vida, totalizando 1.382 unidades habitacionais e mais de 85 mil m² de área construída, distribuídos entre Itapevi, Sorocaba, Lorena, Vila Martina e Alto do Panorama.
Além da conexão com a habitação popular, a operação possui características típicas de renda fixa privada, como:
- Juros prefixados de 1,6% ao mês, com pagamento mensal;
- Isenção de IR para pessoa física;
- Garantias reais e aval de pessoa física e jurídica;
- Prazo máximo de 24 meses, com amortizações vinculadas à evolução das obras e repasses da Caixa;
- Proteção adicional proporcionada pela classe subordinada.
O histórico de operações anteriores não representa garantia de desempenho futuro, mas ajuda a ilustrar uma ideia importante: buscar previsibilidade e retorno financeiro na renda fixa não significa, necessariamente, abrir mão do impacto.
Em alguns casos, o mesmo capital que remunera o investidor também contribui para construir moradias, movimentar a cadeia produtiva e ampliar o acesso de famílias brasileiras à casa própria.
[Conheça os detalhes do CRI Origem]
Obrigado por acompanhar mais uma edição da News do Kria.


Veja também
0
Renda fixa também tem impacto?
Quando falamos em investimento de impacto, é comum pensarmos primeiro em participações em empresas que desenvolvem soluções para desafios sociais ou ambientais.
Mas o impacto não está necessariamente ligado a uma classe específica de ativo. Ele pode estar presente em diferentes tipos de investimentos e a renda fixa é um bom exemplo disso.
Mais do que apenas títulos financeiros, investimentos em renda fixa privada representam uma forma de direcionar recursos para projetos, empresas e atividades da economia real. Em alguns casos, esse capital pode contribuir para expandir serviços essenciais, financiar infraestrutura ou viabilizar a construção de moradias para milhares de famílias.
É o caso, por exemplo, do CRI Origem, atual oportunidade disponível no Kria, cujos recursos estão ligados ao desenvolvimento de empreendimentos enquadrados no programa Minha Casa, Minha Vida.
Na News de hoje, vamos explorar como a renda fixa também pode ser um instrumento de impacto e de que forma o mercado de capitais pode contribuir para ampliar o acesso à moradia no Brasil.
Então prepare o café e venha com a gente.
Impacto não é uma classe de ativo
Um investimento não gera impacto apenas porque é classificado como equity, renda fixa, fundo ou título estruturado.
O que importa é o destino do recurso e a transformação atrelada a ele:
Na renda fixa privada, o investidor financia uma empresa ou um projeto em troca de uma remuneração previamente definida. Quando a destinação dos recursos é clara, é possível entender não apenas a origem do retorno financeiro, mas também qual atividade está sendo apoiada.
Pode ser uma obra de infraestrutura, uma operação de energia renovável, a expansão de um serviço essencial ou, como veremos hoje, a construção de moradias populares.
Nesses casos, o impacto deixa de ser algo distante ou abstrato e passa a estar diretamente relacionado ao uso do capital investido.
Quando uma necessidade se transforma em demanda real
O déficit habitacional é um dos grandes desafios sociais do Brasil e mostra quantas famílias ainda precisam de uma moradia adequada.
Mas essa necessidade, por si só, não é suficiente para que um empreendimento aconteça. Para que novas moradias sejam construídas, é preciso combinar financiamento, subsídios, capacidade de pagamento das famílias, terrenos, mão de obra e capital para a execução das obras.
É nesse contexto que programas como o Minha Casa, Minha Vida (MCMV) desempenham um papel importante.
Criado em 2009 e retomado em seu formato atual em 2023, o programa utiliza mecanismos como subsídios, taxas de juros reduzidas e recursos do FGTS para aproximar o custo da moradia da capacidade financeira das famílias.
Em outras palavras, ele transforma uma necessidade social em demanda economicamente viável.
A escala ajuda a dimensionar essa transformação: entre 2009 e 2020, foram contratadas aproximadamente 6,1 milhões de unidades habitacionais e entregues mais de 5,1 milhões. Desde a retomada do programa, em 2023, outras 2 milhões de moradias já haviam sido contratadas até janeiro de 2026.
Hoje, o Minha Casa, Minha Vida ocupa um espaço relevante no mercado imobiliário brasileiro. No segundo trimestre de 2026, aproximadamente 58% dos lançamentos residenciais do país estavam enquadrados no programa.
Ou seja: falar sobre o MCMV também é falar sobre a principal engrenagem de habitação no Brasil.
Onde entra o mercado de capitais?
Construir milhões de unidades habitacionais exige capital em diferentes momentos do ciclo de cada empreendimento.
É nesse ponto que instrumentos como os Certificados de Recebíveis Imobiliários (CRIs) podem atuar de forma complementar.
Por meio de uma operação de CRI, recebíveis ligados ao setor imobiliário são transformados em títulos adquiridos por investidores. Os recursos captados ajudam a financiar etapas específicas dos projetos e contribuem para a continuidade das obras.
Para o investidor, isso significa acesso a operações de renda fixa ligadas à economia real. Para as empresas, amplia-se o acesso a fontes de financiamento além do crédito bancário tradicional.
CRI Origem: retorno financeiro ligado à construção de moradias
O CRI Origem é um exemplo de como renda fixa e impacto podem caminhar juntos.
Estruturada pela DPR Construtora em parceria com o Kria, a operação está ligada ao desenvolvimento de cinco empreendimentos enquadrados no Minha Casa, Minha Vida, totalizando 1.382 unidades habitacionais e mais de 85 mil m² de área construída, distribuídos entre Itapevi, Sorocaba, Lorena, Vila Martina e Alto do Panorama.
Além da conexão com a habitação popular, a operação possui características típicas de renda fixa privada, como:
- Juros prefixados de 1,6% ao mês, com pagamento mensal;
- Isenção de IR para pessoa física;
- Garantias reais e aval de pessoa física e jurídica;
- Prazo máximo de 24 meses, com amortizações vinculadas à evolução das obras e repasses da Caixa;
- Proteção adicional proporcionada pela classe subordinada.
O histórico de operações anteriores não representa garantia de desempenho futuro, mas ajuda a ilustrar uma ideia importante: buscar previsibilidade e retorno financeiro na renda fixa não significa, necessariamente, abrir mão do impacto.
Em alguns casos, o mesmo capital que remunera o investidor também contribui para construir moradias, movimentar a cadeia produtiva e ampliar o acesso de famílias brasileiras à casa própria.
[Conheça os detalhes do CRI Origem]
Obrigado por acompanhar mais uma edição da News do Kria.
0
A tokenização do mundo e seus reflexos no Brasil
A maior transformação financeira da nossa geração está começando. Todos os ativos do planeta (ações, títulos, commodities, imóveis, etc.) serão migrados para a blockchain. O sistema financeiro de cem trilhões de dólares está sendo atualizado mais rápido do que as instituições tradicionais conseguem reagir.
- Brian Armstrong, co-fundador e CEO da Coinbase
Essa frase foi compartilhada pelo co-fundador e CEO do Coinbase, junto ao relatório de fechamento do Q2 da empresa. Claro que Brian quer vender o seu peixe (quem não?), mas vale olharmos além da manchete, para como o sistema financeiro está entrando cada vez mais onchain, e o que isso significa para o futuro do dinheiro.
Na News de hoje vamos falar sobre como a blockchain saiu de nicho cripto para virar infraestrutura, os números da tokenização no mundo e no Brasil, e como os reguladores estão correndo atrás.
Vamos juntos?
O mercado

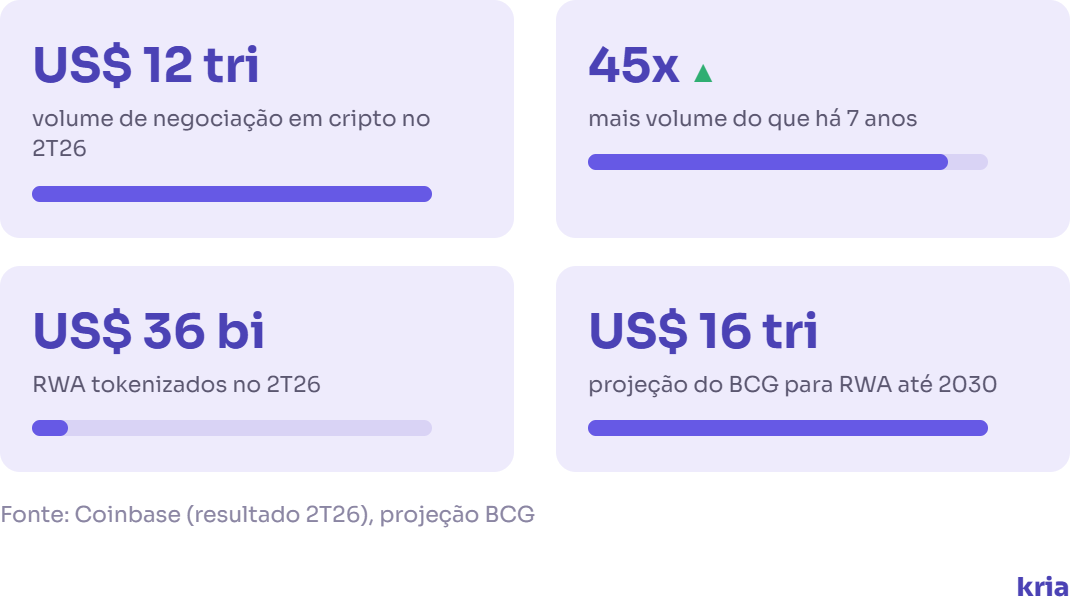
Segundo dados que a própria Coinbase compartilhou no resultado do 2º trimestre de 2026, o mercado de cripto como um todo bateu recorde de volume — e, dentro desse ecossistema, os ativos do mundo real (RWA) tokenizados ganham espaço:
Escala Brasileira
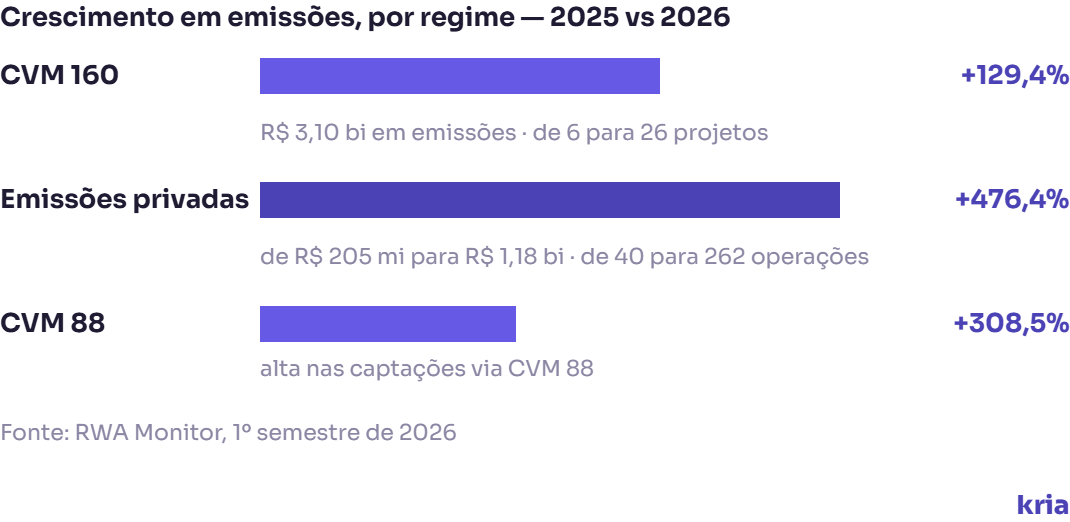
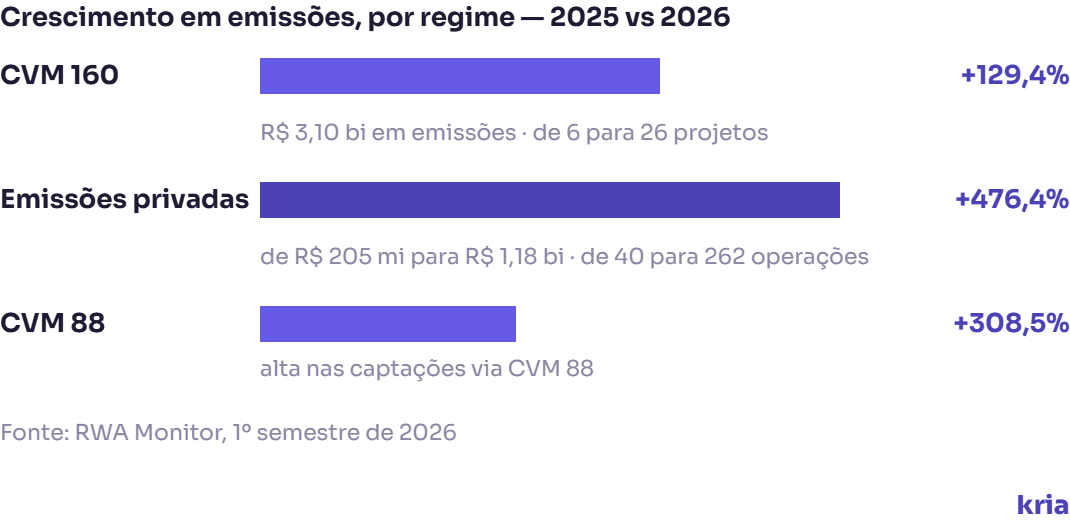
Aqui no Brasil, a proporção é menor, mas não menos relevante: de acordo com o RWA Monitor, o mercado brasileiro de tokenização fechou o primeiro semestre de 2026 com R$ 4,84 bilhões em emissões — alta de mais de 122% frente ao mesmo período de 2025, quando o setor somou R$ 2,17 bilhões. As captações também avançaram: de R$ 1,60 bilhão para R$ 3,00 bilhões no mesmo comparativo.
E é legal observarmos que o crescimento se deu em diferentes frentes regulatórias: CVM 160, emissões privadas e CVM 88, cada uma amadurecendo à sua própria maneira.
Com a tokenização virando infraestrutura e funcionando em paralelo a estrutura regulatória do mercado de capitais, é essencial uma revisão normativa adequada ao setor.
Novo arcabouço regulatório
A tokenização representa uma transformação estrutural do mercado de capitais e exige uma atuação regulatória igualmente inovadora.
- Otto Lobo, presidente da CVM
A CVM instituiu o GTT (Grupo de Trabalho de Tokenização), em julho de 2026, com prazo de 60 dias para propor um regime experimental de registro, custódia, negociação e liquidação de ativos tokenizados. Na sequência, entrou em vigor a Resolução CVM 246, criando a DITEC (Divisão de Tecnologia Financeira), uma área permanente dentro do organograma da CVM.
O Banco Central caminha na mesma direção, por outra porta: depois de redirecionar os testes do Drex, o presidente Gabriel Galípolo tem descrito o projeto como uma solução voltada a reduzir atrito na colateralização de garantias em operações de crédito via tokenização e contratos inteligentes.
Vamos continuar acompanhando de perto como a CVM desenha esse regime experimental nos próximos meses — o resultado impacta diretamente como o mercado irá estruturar, custodiar e distribuir os ativos. E nos restará ver como a profecia de Brian Armstrong se concretizará.
0
O mercado de capitais superou os bancos
Big Numbers
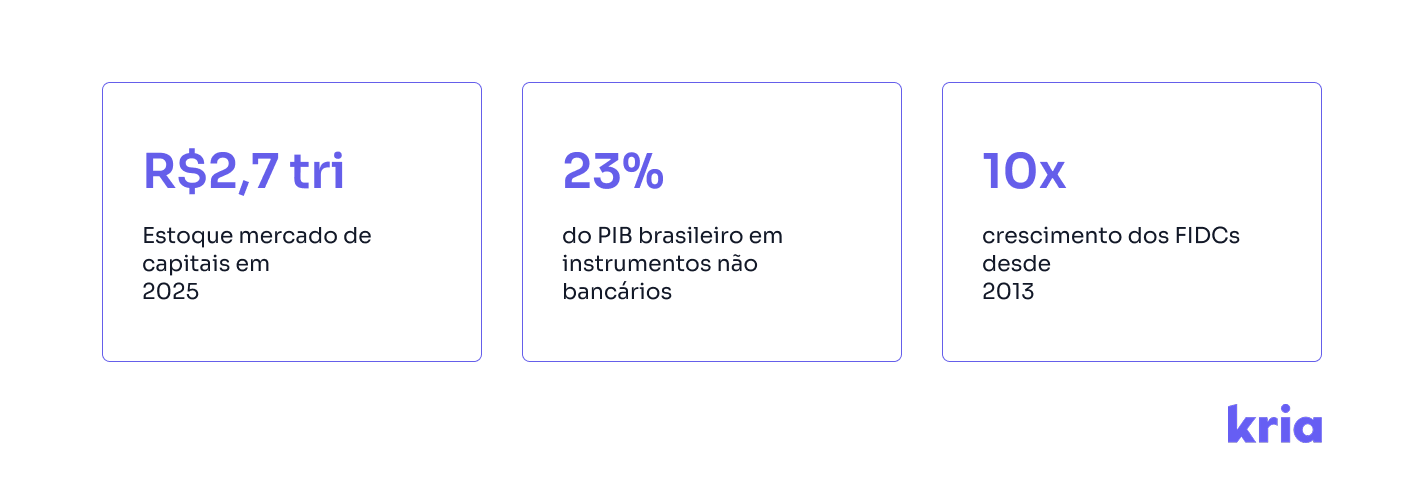
Segundo dados do Banco Central e da Anbima, reunidos em estudo da Rio Bravo Investimentos, o estoque de crédito via debêntures, CRIs, CRAs, notas comerciais e FIDCs atingiu R$ 2,7 trilhões em 2025 — o equivalente a 23% do PIB. No mesmo período, os bancos responderam por R$ 2,6 trilhões, cerca de 22% do PIB.
A diferença é pequena em valor, mas relevante em significado.
Há apenas dez anos, o mercado de capitais representava aproximadamente metade do volume de crédito bancário destinado às empresas. O que vemos agora é o resultado de um processo que vem sendo construído ao longo de mais de uma década.
Como chegamos até aqui
Esse movimento não aconteceu de forma repentina. Ele é resultado de uma sequência de mudanças que, somadas, alteraram o papel do mercado de capitais no financiamento das empresas.
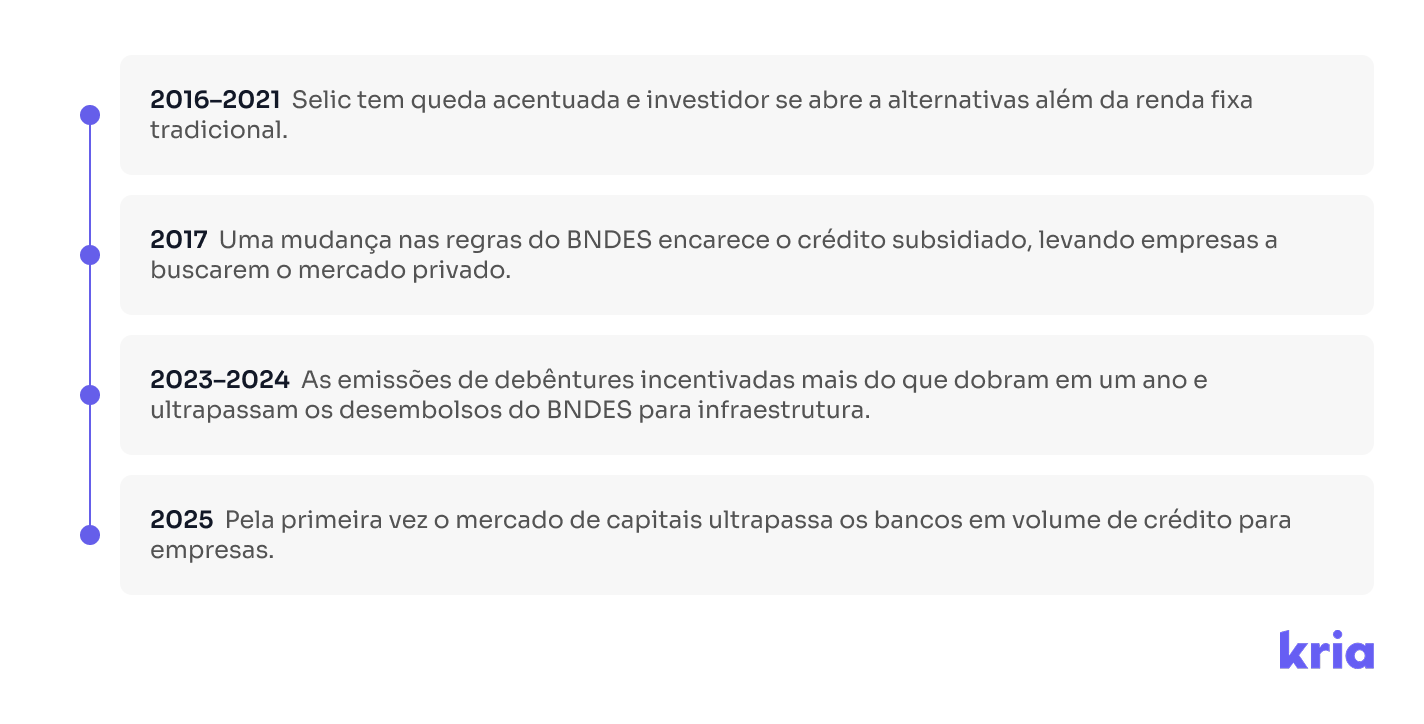
Um número ajuda a dimensionar essa evolução:
O estoque de FIDCs saiu de R$ 78 bilhões em 2013 para R$ 734 bilhões em 2025.
Esse crescimento não é apenas quantitativo — ele mostra como o crédito passou a ser estruturado de forma mais distribuída e flexível.
O papel dos diferentes instrumentos
A virada não foi causada por um único produto, mas por uma combinação de instrumentos que ganharam maturidade ao mesmo tempo:
✔️ As debêntures incentivadas tiveram papel importante ao financiar projetos de infraestrutura com benefícios fiscais para investidores.
✔️ Os CRIs e CRAs ampliaram o acesso a crédito para setores estratégicos, especialmente imobiliário e agronegócio.
✔️ Já os FIDCs trouxeram flexibilidade operacional, permitindo transformar recebíveis em instrumentos financeiros negociáveis — algo que ajudou muitas empresas a antecipar fluxo de caixa e organizar capital de giro.
Essa diversidade foi essencial para que o mercado deixasse de ser complementar e passasse a ocupar um papel central.
Um sinal importante vindo da regulação
Se o crescimento do crédito via mercado de capitais marcou a última década, a evolução da supervisão deve marcar a próxima.
Nesta semana, o Banco Central do Brasil e a Comissão de Valores Mobiliários anunciaram um acordo para ampliar o compartilhamento de informações sobre operações de crédito.
Na prática, o objetivo é padronizar e ampliar o fluxo de dados entre as duas autarquias, incluindo informações de entidades reguladas pela CVM, como securitizadoras e fundos estruturados.
Esse movimento melhora a capacidade de monitoramento do mercado e fortalece a avaliação de riscos sistêmicos — algo que se torna cada vez mais necessário em um ambiente onde o crédito estruturado cresce de forma acelerada.
Também é um sinal de coordenação regulatória em um mercado que se tornou mais complexo, com instrumentos que transitam entre o universo bancário e o mercado de capitais.
Em mercados que ganham escala, é natural que a supervisão acompanhe esse crescimento.
O próximo passo dessa transformação
Se existe um ponto que ainda limita o potencial desse mercado, ele está no acesso. Grande parte das estruturas de crédito ainda permanece concentrada em investidores institucionais ou grandes patrimônios.
Mas isso também começa a mudar.
O desenvolvimento de plataformas digitais e a evolução regulatória criaram caminhos para que investidores individuais passem a participar desse mercado de forma mais estruturada.
Na nossa visão, esse talvez seja o próximo ciclo de crescimento.
Não apenas mais crédito.
Mas mais pessoas participando dele.
Se você quer saber mais sobre como o Kria pode te ajudar a acessar o mercado de capitais e trazer novas formas de financiamento para o seu negócio, preencha o formulário e aguarde um contato do nosso time.
Acesse o Mercado de Capitais com o Kria ➔